
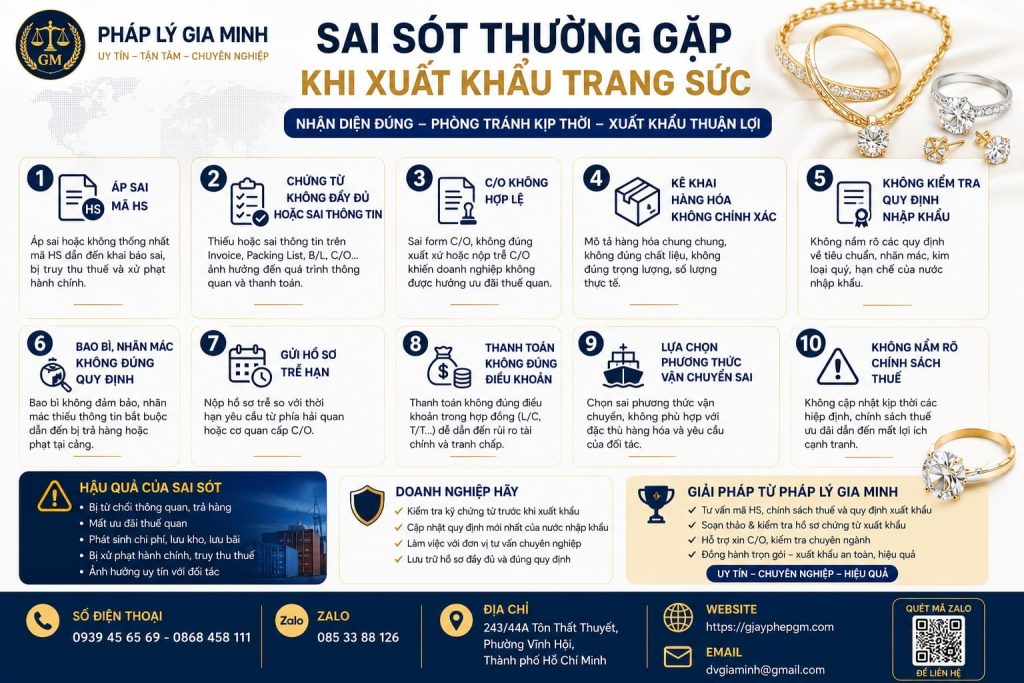
Sai Sót Thường Gặp Khi Xuất Khẩu Trang Sức thường xuất hiện ở những chi tiết tưởng như nhỏ nhưng có thể ảnh hưởng trực tiếp đến thông quan, thanh toán và tiến độ giao hàng. Do sản phẩm có nhiều mẫu mã, chất liệu và trị giá khác nhau, doanh nghiệp dễ khai sai mã HS, ghi thiếu thông tin hoặc để số liệu chênh lệch giữa invoice, packing list và vận đơn. Ngoài ra, việc chuẩn bị C/O, kiểm nghiệm hoặc nhãn hàng hóa quá muộn cũng làm tăng nguy cơ phải sửa hồ sơ. Nhận diện các lỗi phổ biến từ đầu sẽ giúp doanh nghiệp xây dựng quy trình kiểm soát phù hợp và giảm chi phí phát sinh.
Bản Đồ Rủi Ro Xuất Khẩu Trang Sức – Sai Một Khâu, Cả Lô Hàng Có Thể Đình Trệ
Vì sao trang sức là nhóm hàng có tỷ lệ kiểm tra hồ sơ cao?
Trang sức là mặt hàng có giá trị cao, đa dạng về chất liệu và thường được xuất khẩu đến các thị trường có yêu cầu nghiêm ngặt về nguồn gốc, chất lượng cũng như an toàn sản phẩm. Chính vì vậy, hồ sơ xuất khẩu của nhóm hàng này thường được kiểm tra kỹ hơn so với nhiều mặt hàng thông thường.
Một số nguyên nhân phổ biến gồm:
Giá trị khai báo lớn.
Có nhiều vật liệu cấu thành như vàng, bạc, titan, thép không gỉ, đá quý hoặc đá nhân tạo.
Dễ phát sinh sai sót khi xác định mã HS.
Khách hàng thường yêu cầu chứng từ kỹ thuật và truy xuất nguồn gốc.
Một số thị trường áp dụng tiêu chuẩn chất lượng riêng đối với sản phẩm trang sức.
Hồ sơ thanh toán quốc tế phải thống nhất với bộ chứng từ xuất khẩu.
Doanh nghiệp càng chuẩn hóa hồ sơ từ đầu thì khả năng phát sinh kiểm tra bổ sung càng thấp.
7 giai đoạn doanh nghiệp dễ phát sinh sai sót nhất
Sai sót trong xuất khẩu trang sức không chỉ xuất hiện ở khâu khai hải quan mà có thể phát sinh ngay từ khi tiếp nhận đơn hàng.
Bảy giai đoạn cần kiểm soát gồm:
Tiếp nhận yêu cầu và đàm phán với khách hàng.
Xác định mã HS và chính sách xuất khẩu.
Ký kết hợp đồng ngoại thương.
Sản xuất, kiểm tra chất lượng và đóng gói.
Lập bộ chứng từ xuất khẩu.
Khai báo hải quan và giao hàng.
Thanh toán quốc tế và lưu trữ hồ sơ sau thông quan.
Việc xây dựng quy trình kiểm soát cho từng giai đoạn giúp giảm đáng kể nguy cơ phát sinh tranh chấp và chậm tiến độ.
Chi phí thực tế của một lỗi nhỏ trong xuất khẩu trang sức
Một sai sót tưởng chừng đơn giản cũng có thể kéo theo nhiều chi phí ngoài dự kiến.
Ví dụ:
Phí sửa chứng từ.
Chi phí lưu kho, lưu bãi.
Phí đổi vận đơn.
Chi phí khai bổ sung tờ khai hải quan.
Chậm nhận tiền từ khách hàng.
Mất ưu đãi thuế do không có C/O hợp lệ.
Bồi thường do giao hàng chậm.
Ảnh hưởng đến uy tín với đối tác.
Đối với các lô hàng có giá trị cao, tổng chi phí phát sinh có thể lớn hơn nhiều so với chi phí đầu tư cho việc rà soát hồ sơ ngay từ đầu.
Cách nhận diện rủi ro trước khi ký hợp đồng xuất khẩu
Thay vì xử lý khi sự cố đã xảy ra, doanh nghiệp nên đánh giá rủi ro ngay trong giai đoạn đàm phán.
Các nội dung cần kiểm tra gồm:
Đối tác có đủ năng lực và uy tín hay không.
Quy định nhập khẩu của thị trường mục tiêu.
Mã HS dự kiến áp dụng.
Điều kiện Incoterms.
Phương thức thanh toán.
Tiêu chuẩn chất lượng khách hàng yêu cầu.
Tiến độ sản xuất thực tế.
Khả năng đáp ứng hồ sơ kỹ thuật và chứng nhận.
Việc đánh giá toàn diện trước khi ký hợp đồng sẽ giúp doanh nghiệp chủ động xây dựng phương án xử lý nếu có phát sinh.
Timeline kiểm soát lỗi từ đơn hàng đến khi người mua nhận hàng
Doanh nghiệp nên thiết lập một quy trình kiểm soát theo từng mốc thời gian thay vì chỉ kiểm tra trước ngày xuất hàng.
Một timeline tham khảo gồm:
Khi nhận đơn hàng: Rà soát yêu cầu kỹ thuật, điều kiện giao hàng và phương thức thanh toán.
Trước khi ký hợp đồng: Kiểm tra mã HS, chính sách nhập khẩu và điều khoản pháp lý.
Trong quá trình sản xuất: Kiểm soát nguyên liệu, chất lượng và tiến độ.
Trước khi lập chứng từ: Đối chiếu thông tin sản phẩm với hợp đồng.
Trước khi mở tờ khai: Kiểm tra toàn bộ hồ sơ thương mại và hải quan.
Trước khi giao hãng vận chuyển: Kiểm tra nhãn hàng, bao bì và vận đơn.
Sau khi thông quan: Lưu trữ hồ sơ, theo dõi thanh toán và xử lý các yêu cầu sau giao hàng.
Quy trình này giúp doanh nghiệp phát hiện sai sót ở giai đoạn sớm, giảm chi phí khắc phục và bảo đảm tiến độ giao hàng.
“Radar Cảnh Báo” – Sai Sót Ngay Từ Giai Đoạn Chuẩn Bị Hàng Xuất Khẩu
Chọn sai mã HS cho từng loại trang sức
Đây là lỗi có ảnh hưởng lớn nhất trong toàn bộ quá trình xuất khẩu.
Nguyên nhân thường gặp:
Phân loại theo tên thương mại thay vì bản chất sản phẩm.
Không xác định đúng vật liệu tạo nên đặc tính chính.
Không phân biệt trang sức nguyên khối với sản phẩm mạ hoặc kết hợp nhiều vật liệu.
Áp dụng mã HS của lô hàng trước cho sản phẩm mới mà không rà soát lại.
Khai sai mã HS có thể dẫn đến áp dụng sai chính sách quản lý, sai thuế hoặc phải khai bổ sung.
Không xác định đúng thị trường và điều kiện nhập khẩu
Mỗi quốc gia có yêu cầu khác nhau về hồ sơ, tiêu chuẩn kỹ thuật và ghi nhãn.
Nếu không nghiên cứu trước, doanh nghiệp có thể gặp các vấn đề như:
Thiếu chứng nhận theo yêu cầu.
Bao bì hoặc nhãn không phù hợp.
Không đáp ứng tiêu chuẩn an toàn.
Không chuẩn bị C/O để hưởng ưu đãi thuế.
Hàng bị giữ tại cửa khẩu hoặc yêu cầu bổ sung hồ sơ.
Việc cập nhật quy định của thị trường nhập khẩu cần được thực hiện trước khi ký hợp đồng.
Thiếu hồ sơ chứng minh nguồn gốc nguyên liệu
Đối với nhiều khách hàng quốc tế, đặc biệt là các thương hiệu lớn, hồ sơ về nguồn gốc nguyên liệu là yêu cầu bắt buộc.
Doanh nghiệp nên lưu giữ:
Hóa đơn mua nguyên liệu.
Hợp đồng mua bán.
Chứng từ nhập khẩu nguyên liệu (nếu có).
Phiếu xuất kho.
Hồ sơ truy xuất nguồn gốc.
Chứng nhận của nhà cung cấp khi cần.
Việc chuẩn bị đầy đủ giúp tăng độ tin cậy và thuận lợi khi khách hàng hoặc cơ quan quản lý yêu cầu kiểm tra.
Không chuẩn hóa thông số kỹ thuật của sản phẩm
Thông số kỹ thuật là căn cứ để lập chứng từ, kiểm tra chất lượng và giải quyết tranh chấp.
Các nội dung cần chuẩn hóa gồm:
Tên sản phẩm.
Mã sản phẩm.
Thành phần vật liệu.
Kích thước.
Trọng lượng.
Loại đá gắn.
Công nghệ xử lý bề mặt.
Màu sắc.
Tiêu chuẩn chất lượng.
Nếu thông số kỹ thuật không thống nhất giữa các bộ phận, rất dễ phát sinh sai lệch trên Invoice, Packing List và catalogue.
Chậm chuẩn bị chứng từ trước ngày xuất hàng
Nhiều doanh nghiệp chỉ bắt đầu lập chứng từ khi hàng đã đóng gói xong hoặc sắp đến ngày giao.
Điều này dễ dẫn đến:
Không đủ thời gian kiểm tra.
Sai thông tin trên nhiều chứng từ.
Chậm xin C/O hoặc chứng thư kiểm định.
Lỡ lịch tàu hoặc chuyến bay.
Phát sinh chi phí lưu kho và lưu bãi.
Doanh nghiệp nên hoàn thiện phần lớn chứng từ trước ngày xuất hàng từ 3–7 ngày và dành thời gian để rà soát toàn bộ hồ sơ.
Những Sai Sót Trong Bộ Hồ Sơ Xuất Khẩu Trang Sức
Hợp đồng ngoại thương không quy định rõ điều kiện giao hàng
Một hợp đồng thiếu chặt chẽ có thể gây tranh chấp trong quá trình thực hiện.
Các nội dung thường bị bỏ sót gồm:
Điều kiện Incoterms.
Thời điểm chuyển giao rủi ro.
Phương thức thanh toán.
Tiêu chuẩn chất lượng.
Điều kiện bảo hành.
Cách xử lý khi giao hàng chậm hoặc hàng không đạt yêu cầu.
Doanh nghiệp nên rà soát hợp đồng với sự tham gia của bộ phận xuất nhập khẩu, kế toán và pháp chế trước khi ký.
Commercial Invoice khai sai trị giá hoặc mô tả hàng hóa
Invoice là căn cứ quan trọng trong khai báo hải quan và thanh toán quốc tế.
Các lỗi thường gặp:
Khai sai đơn giá.
Sai tổng giá trị.
Thiếu đơn vị tính.
Mô tả hàng hóa quá chung chung.
Không thống nhất với hợp đồng hoặc tờ khai.
Những sai lệch này có thể khiến ngân hàng, hải quan hoặc khách hàng yêu cầu sửa đổi chứng từ.
Packing List không khớp số lượng và trọng lượng
Packing List cần phản ánh đúng tình trạng đóng gói thực tế của lô hàng.
Sai sót thường gặp gồm:
Sai số kiện.
Sai trọng lượng tịnh hoặc cả bì.
Không khớp với Invoice.
Ghi nhầm mã sản phẩm.
Thiếu thông tin về quy cách đóng gói.
Doanh nghiệp nên kiểm tra trực tiếp tại kho trước khi phát hành chứng từ.
Tờ khai hải quan khai sai thông tin
Tờ khai hải quan là chứng từ có ảnh hưởng trực tiếp đến việc thông quan.
Các lỗi phổ biến:
Sai mã HS.
Sai trị giá.
Sai nước nhập khẩu.
Sai loại hình xuất khẩu.
Sai điều kiện giao hàng.
Sai thông tin người nhập khẩu.
Việc kiểm tra nhiều cấp trước khi truyền tờ khai sẽ giúp hạn chế rủi ro phải khai bổ sung.
Bill of Lading hoặc Air Waybill phát hành sai
Vận đơn cần thống nhất tuyệt đối với các chứng từ còn lại.
Những lỗi thường gặp gồm:
Sai tên người nhận.
Sai cảng đi hoặc cảng đến.
Sai số kiện.
Sai trọng lượng.
Sai mô tả hàng hóa.
Sai số container hoặc số seal (đối với đường biển).
Nếu phát hiện muộn, doanh nghiệp có thể phải trả phí chỉnh sửa hoặc phát hành lại vận đơn.
Chậm xin hoặc khai sai C/O
C/O là chứng từ quan trọng để người nhập khẩu được hưởng ưu đãi thuế theo các hiệp định thương mại tự do.
Các sai sót thường gặp gồm:
Xin sai mẫu C/O.
Khai sai tiêu chí xuất xứ.
Hồ sơ nguyên liệu không đầy đủ.
Chậm nộp hồ sơ xin cấp.
Thông tin trên C/O không thống nhất với Invoice hoặc tờ khai.
Doanh nghiệp cần chuẩn bị hồ sơ xin C/O song song với quá trình lập bộ chứng từ xuất khẩu để tránh ảnh hưởng đến tiến độ giao hàng.
Hồ sơ thanh toán quốc tế không thống nhất với hợp đồng
Bộ chứng từ thanh toán cần phản ánh đúng các điều khoản đã thỏa thuận trong hợp đồng ngoại thương.
Một số lỗi phổ biến gồm:
Phương thức thanh toán trên chứng từ khác với hợp đồng.
Giá trị thanh toán không khớp với Invoice.
Nội dung chuyển tiền không thể hiện đúng số hợp đồng hoặc số hóa đơn.
Thông tin người thụ hưởng không chính xác.
Bộ chứng từ nộp theo L/C không đáp ứng yêu cầu của thư tín dụng.
Doanh nghiệp nên phối hợp chặt chẽ giữa bộ phận kinh doanh, xuất nhập khẩu, kế toán và ngân hàng để đối chiếu toàn bộ hồ sơ trước khi gửi chứng từ thanh toán. Điều này giúp giảm nguy cơ bị ngân hàng từ chối thanh toán, chậm thu hồi tiền hàng hoặc phát sinh tranh chấp với đối tác nước ngoài.
Bản Đồ Rủi Ro Xuất Khẩu Trang Sức – Sai Một Khâu, Cả Lô Hàng Có Thể Đình Trệ
Xuất khẩu trang sức là một chuỗi công việc liên kết chặt chẽ từ xác nhận nguyên liệu, sản xuất, kiểm định, lập chứng từ, khai hải quan, vận chuyển đến thanh toán quốc tế. Sai sót ở một khâu có thể kéo theo việc phải sửa nhiều chứng từ, thay đổi lịch vận chuyển, bổ sung hồ sơ hoặc giải trình với ngân hàng và cơ quan hải quan.
Rủi ro của doanh nghiệp không chỉ nằm ở khả năng lô hàng bị chậm thông quan. Một lỗi nhỏ còn có thể làm mất ưu đãi thuế của người mua, phát sinh phí lưu kho, ảnh hưởng thời hạn thanh toán hoặc khiến khách hàng từ chối nhận hàng.
Vì sao trang sức là nhóm hàng có tỷ lệ kiểm tra hồ sơ cao?
Trang sức thường có kích thước nhỏ nhưng giá trị trên mỗi đơn vị hàng hóa tương đối lớn. Giá trị của sản phẩm phụ thuộc vào nhiều yếu tố như vật liệu chính, hàm lượng kim loại, loại đá gắn kèm, thương hiệu, mức độ gia công và chất lượng hoàn thiện.
Một sản phẩm có hình thức giống nhau nhưng có thể được làm từ:
Vàng, bạc hoặc bạch kim.
Titan hoặc thép không gỉ.
Đồng, kẽm hoặc hợp kim kim loại cơ bản.
Kim loại nền được mạ vàng hoặc mạ bạc.
Đá quý tự nhiên, đá tổng hợp hoặc vật liệu nhân tạo.
Kim cương tự nhiên hoặc kim cương nuôi cấy.
Chỉ cần doanh nghiệp mô tả không rõ thành phần vật liệu, cơ quan kiểm tra có thể chưa đủ căn cứ xác định mã HS, trị giá hoặc chính sách quản lý áp dụng.
Trang sức cũng dễ được kiểm tra hồ sơ vì những nguyên nhân sau:
Mô tả thương mại thường khác với bản chất kỹ thuật.
Trọng lượng nhỏ nhưng trị giá khai báo cao.
Có nhiều mã sản phẩm trong cùng một lô hàng.
Thành phẩm được cấu tạo từ nhiều vật liệu.
Có thể phát sinh yêu cầu chứng minh nguồn gốc kim loại hoặc đá.
Một số thị trường áp dụng tiêu chuẩn nghiêm ngặt về chì, cadimi, niken và các chất hạn chế.
Hàng có thương hiệu có thể liên quan đến quyền sở hữu trí tuệ.
Trị giá phụ thuộc nhiều vào chất lượng, kiểu dáng và mức độ gia công.
Do đó, doanh nghiệp phải chứng minh được sự thống nhất giữa sản phẩm thực tế, hồ sơ kỹ thuật, chứng từ thương mại và nội dung khai báo.
7 giai đoạn doanh nghiệp dễ phát sinh sai sót nhất
Giai đoạn thứ nhất là tiếp nhận yêu cầu của khách hàng. Sai sót thường xuất hiện khi doanh nghiệp chưa làm rõ vật liệu, kích thước, loại đá, tiêu chuẩn thử nghiệm, bao bì, nhãn hoặc điều kiện nhập khẩu.
Giai đoạn thứ hai là báo giá và ký hợp đồng. Doanh nghiệp có thể chưa tính đủ chi phí kiểm định, C/O, bảo hiểm, vận chuyển, phí ngân hàng hoặc chi phí sửa chứng từ.
Giai đoạn thứ ba là mua nguyên liệu và sản xuất. Nguy cơ thường gặp là dùng nguyên liệu khác với mẫu đã phê duyệt, thiếu hồ sơ nguồn gốc, nhầm lẫn giữa các lô vật liệu hoặc không lưu định mức sản xuất.
Giai đoạn thứ tư là kiểm tra chất lượng. Doanh nghiệp có thể chỉ kiểm tra hình thức mà bỏ qua hàm lượng vật liệu, độ bền lớp mạ, khả năng giải phóng kim loại hoặc yêu cầu riêng của thị trường nhập khẩu.
Giai đoạn thứ năm là lập chứng từ. Đây là thời điểm dễ phát sinh chênh lệch về tên hàng, số lượng, trọng lượng, trị giá, điều kiện giao hàng và thông tin người nhận.
Giai đoạn thứ sáu là khai hải quan và vận chuyển. Sai mã HS, sai loại hình, nhầm cảng đến, sai số kiện hoặc chậm đưa hàng ra cảng đều có thể làm lỡ lịch tàu hoặc chuyến bay.
Giai đoạn thứ bảy là giao hàng và thanh toán. Rủi ro có thể phát sinh khi chứng từ gửi chậm, vận đơn sai, bộ chứng từ không phù hợp với L/C hoặc khách hàng trì hoãn thanh toán.
Chi phí thực tế của một lỗi nhỏ trong xuất khẩu trang sức
Một lỗi đánh máy trên Invoice có thể tưởng như không nghiêm trọng nhưng nếu liên quan đến tên hàng, số lượng, trị giá hoặc vật liệu, doanh nghiệp có thể phải sửa đồng thời nhiều chứng từ.
Chi phí trực tiếp có thể gồm:
Phí sửa Invoice và Packing List.
Phí sửa vận đơn.
Phí khai bổ sung tờ khai hải quan.
Phí lưu kho, lưu bãi hoặc lưu container.
Phí kiểm định bổ sung.
Chi phí vận chuyển mẫu đi thử nghiệm.
Phí đổi lịch tàu hoặc chuyến bay.
Phí ngân hàng do bộ chứng từ có sai biệt.
Chi phí tái đóng gói hoặc dán lại nhãn.
Chi phí thuê đơn vị tư vấn xử lý sự cố.
Chi phí gián tiếp có thể lớn hơn nhiều, bao gồm:
Chậm thời hạn giao hàng.
Người mua mất cơ hội bán hàng.
Mất ưu đãi thuế do thiếu C/O.
Khách hàng yêu cầu giảm giá.
Chậm thu hồi công nợ.
Giảm uy tín với đối tác.
Tăng mức độ kiểm tra đối với các lô hàng sau.
Phát sinh tranh chấp về trách nhiệm bồi thường.
Vì vậy, chi phí kiểm tra hồ sơ trước khi xuất thường thấp hơn đáng kể so với chi phí xử lý một lô hàng bị đình trệ.
Cách nhận diện rủi ro trước khi ký hợp đồng xuất khẩu
Trước khi ký hợp đồng, doanh nghiệp cần thực hiện một vòng đánh giá sơ bộ đối với hàng hóa, thị trường, khách hàng và phương thức giao dịch.
Về sản phẩm, cần xác định:
Vật liệu tạo nên đặc tính chính.
Hàm lượng kim loại.
Loại đá hoặc phụ kiện đi kèm.
Sản phẩm dành cho người lớn hay trẻ em.
Hàng mới, hàng mẫu hay hàng gia công.
Mã HS dự kiến.
Tiêu chuẩn kỹ thuật cần đáp ứng.
Về thị trường nhập khẩu, cần kiểm tra:
Hàng có thuộc diện hạn chế hay không.
Có yêu cầu thử nghiệm hoặc chứng nhận không.
Quy định về ghi nhãn.
Yêu cầu đối với bao bì.
Hồ sơ xuất xứ.
Trách nhiệm của nhà nhập khẩu.
Thuế nhập khẩu dự kiến.
Khả năng hưởng ưu đãi từ FTA.
Về khách hàng, cần xác minh:
Tên pháp lý.
Người đại diện.
Địa chỉ giao dịch.
Tài khoản ngân hàng.
Lịch sử thanh toán.
Năng lực nhập khẩu.
Người nhận hàng thực tế.
Khả năng phối hợp khi phát sinh sự cố.
Về hợp đồng, cần thống nhất:
Tên và thông số sản phẩm.
Mẫu được phê duyệt.
Điều kiện giao hàng.
Phương thức thanh toán.
Tỷ lệ đặt cọc.
Thời hạn sản xuất.
Tiêu chuẩn nghiệm thu.
Hồ sơ phải cung cấp.
Trách nhiệm khi chậm giao hoặc chậm thanh toán.
Cơ chế giải quyết tranh chấp.
Chỉ nên ký hợp đồng khi doanh nghiệp đã xác định được sản phẩm có thể sản xuất, có thể xuất khẩu và có thể nhập khẩu hợp pháp tại thị trường đến.
Timeline kiểm soát lỗi từ đơn hàng đến khi người mua nhận hàng
Ngay khi nhận yêu cầu báo giá, doanh nghiệp cần kiểm tra vật liệu, thị trường, mã HS dự kiến, tiêu chuẩn kỹ thuật và nhu cầu C/O.
Trước khi ký hợp đồng, cần xác nhận mẫu sản phẩm, thông số, bao bì, nhãn, điều kiện giao hàng, phương thức thanh toán và bộ chứng từ phải cung cấp.
Khi mua nguyên liệu, doanh nghiệp phải lưu hồ sơ nhà cung cấp, hóa đơn, phiếu phân tích thành phần và mã lô vật liệu.
Trong quá trình sản xuất, cần kiểm soát định mức, số lượng, tỷ lệ hao hụt, lớp mạ, phụ kiện và tình trạng từng mã sản phẩm.
Trước khi đóng gói, phải kiểm tra ngoại quan, kích thước, trọng lượng, số lượng, độ bền khóa, bề mặt và kết quả thử nghiệm nếu có.
Trước ngày khai hải quan, doanh nghiệp cần hoàn thiện hợp đồng, Invoice, Packing List, hồ sơ kỹ thuật, C/O dự kiến, booking và tài liệu theo yêu cầu của khách hàng.
Trước khi truyền tờ khai, phải kiểm tra chéo tên hàng, mã HS, số lượng, trọng lượng, trị giá, điều kiện giao hàng và cửa khẩu xuất.
Trước khi giao hàng cho đơn vị vận chuyển, cần kiểm tra số kiện, niêm phong, trọng lượng, thông tin người nhận và thời gian cắt hàng.
Sau khi hàng rời cảng, doanh nghiệp phải rà soát bản nháp vận đơn, theo dõi hành trình và gửi chứng từ đúng thời hạn.
Khi hàng đến nơi, cần xác nhận người mua đã nhận hàng, xử lý ngay khi có khiếu nại và theo dõi khoản thanh toán còn lại.
“Radar Cảnh Báo” – Sai Sót Ngay Từ Giai Đoạn Chuẩn Bị Hàng Xuất Khẩu
Nhiều lô hàng bị đình trệ không phải vì sai sót xảy ra tại cửa khẩu mà vì doanh nghiệp đã chuẩn bị chưa đúng ngay từ khi tiếp nhận đơn hàng. Khi lỗi chỉ được phát hiện sát ngày giao hàng, thời gian sửa hồ sơ thường không còn đủ.
Chọn sai mã HS cho từng loại trang sức
Sai mã HS thường xuất phát từ việc doanh nghiệp lựa chọn mã theo tên gọi thương mại thay vì cấu tạo thực tế.
Ví dụ, một sản phẩm có màu vàng chưa chắc là trang sức vàng. Đó có thể là:
Thép không gỉ mạ vàng.
Titan phủ màu.
Đồng mạ vàng.
Hợp kim kẽm được xử lý bề mặt.
Trang sức mỹ ký có lớp phủ màu vàng.
Để xác định mã HS, doanh nghiệp cần xem xét:
Vật liệu chính.
Thành phần cấu tạo.
Công dụng.
Đặc tính cơ bản của sản phẩm.
Vật liệu tạo nên giá trị hoặc chức năng chính.
Chú giải pháp lý của nhóm hàng.
Quy tắc phân loại hàng hóa.
Doanh nghiệp nên chuẩn bị catalogue, hình ảnh, bảng thành phần vật liệu, quy trình sản xuất và phiếu phân tích để bảo vệ mã HS đã lựa chọn.
Không xác định đúng thị trường và điều kiện nhập khẩu
Một sản phẩm có thể xuất khẩu được khỏi Việt Nam nhưng chưa chắc đã đáp ứng điều kiện nhập khẩu tại nước đến.
Mỗi thị trường có thể quy định khác nhau về:
Hàm lượng chì, cadimi hoặc niken.
Độ tuổi người sử dụng.
Nhãn hàng hóa.
Ngôn ngữ trên bao bì.
Thông tin nhà nhập khẩu.
Hồ sơ thử nghiệm.
Chứng nhận xuất xứ.
Tiêu chuẩn bao bì.
Quyền sở hữu trí tuệ.
Nếu doanh nghiệp chỉ dựa vào yêu cầu miệng của khách hàng mà không xác nhận bằng văn bản, rủi ro sẽ tăng khi lô hàng đến cảng nhập khẩu.
Trước khi sản xuất, cần yêu cầu người mua cung cấp hoặc xác nhận danh mục tiêu chuẩn, chứng từ và nội dung nhãn phải áp dụng.
Thiếu hồ sơ chứng minh nguồn gốc nguyên liệu
Hồ sơ nguồn gốc nguyên liệu giúp doanh nghiệp giải trình về chất lượng, xuất xứ, trị giá và khả năng đáp ứng quy tắc xuất xứ.
Bộ hồ sơ nên gồm:
Hợp đồng mua nguyên liệu.
Hóa đơn đầu vào.
Phiếu nhập kho.
Phiếu xuất kho cho sản xuất.
Tờ khai nhập khẩu nếu sử dụng nguyên liệu nhập khẩu.
Phiếu phân tích thành phần.
Chứng nhận của nhà cung cấp.
Định mức sản xuất.
Bảng theo dõi hao hụt.
Hồ sơ liên kết giữa nguyên liệu và thành phẩm.
Nếu không quản lý nguyên liệu theo mã lô, doanh nghiệp có thể không chứng minh được sản phẩm nào được làm từ nguồn nguyên liệu nào. Điều này đặc biệt rủi ro khi xin C/O hoặc xử lý khiếu nại về chất lượng.
Không chuẩn hóa thông số kỹ thuật của sản phẩm
Tên gọi như “vòng tay thép”, “nhẫn titan” hoặc “dây chuyền mạ vàng” thường chưa đủ để sản xuất, kiểm định và khai báo.
Mỗi mã sản phẩm nên có hồ sơ kỹ thuật riêng, thể hiện:
Tên sản phẩm.
Mã sản phẩm.
Hình ảnh hoặc bản vẽ.
Vật liệu nền.
Thành phần vật liệu.
Kích thước.
Trọng lượng.
Loại lớp phủ.
Độ dày lớp phủ nếu có.
Loại đá gắn kèm.
Quy cách khóa.
Màu sắc.
Dung sai cho phép.
Tiêu chuẩn thử nghiệm.
Phương pháp đóng gói.
Thông số trên hồ sơ kỹ thuật phải phù hợp với mẫu khách hàng đã duyệt. Khi có thay đổi, doanh nghiệp cần cập nhật phiên bản mới và lưu lịch sử phê duyệt.
Chậm chuẩn bị chứng từ trước ngày xuất hàng
Chờ đến khi sản phẩm hoàn thành mới bắt đầu chuẩn bị hồ sơ là một trong những nguyên nhân phổ biến khiến doanh nghiệp lỡ lịch vận chuyển.
Một số tài liệu có thể cần thời gian xử lý như:
Báo cáo thử nghiệm.
Chứng thư kiểm định.
Hồ sơ xin C/O.
Chứng nhận của nhà cung cấp.
Xác nhận booking.
Hợp đồng bảo hiểm.
Hồ sơ chứng minh xuất xứ.
Bản dịch hoặc chứng nhận chứng từ theo yêu cầu của thị trường.
Doanh nghiệp nên lập danh mục chứng từ ngay khi ký hợp đồng và phân công thời hạn hoàn thành cho từng bộ phận. Invoice và Packing List có thể lập bản dự thảo trước, sau đó cập nhật số lượng và trọng lượng thực tế khi đóng hàng.
Những Sai Sót Trong Bộ Hồ Sơ Xuất Khẩu Trang Sức
Bộ hồ sơ xuất khẩu phải được xem như một hệ thống dữ liệu thống nhất. Mỗi chứng từ phục vụ một mục đích khác nhau nhưng các thông tin cốt lõi không được mâu thuẫn.
Hợp đồng ngoại thương không quy định rõ điều kiện giao hàng
Hợp đồng không ghi rõ điều kiện giao hàng có thể khiến hai bên tranh chấp về chi phí, rủi ro và trách nhiệm mua bảo hiểm.
Điều khoản giao hàng nên xác định:
Điều kiện Incoterms áp dụng.
Phiên bản Incoterms.
Cảng hoặc địa điểm cụ thể.
Thời hạn giao hàng.
Có cho phép giao từng phần hay không.
Có cho phép chuyển tải hay không.
Bên thuê phương tiện vận chuyển.
Bên mua bảo hiểm.
Thời điểm chuyển giao rủi ro.
Chứng từ chứng minh đã giao hàng.
Không nên chỉ ghi “FOB” hoặc “CIF” mà không nêu địa điểm cụ thể. Cách ghi thiếu này có thể gây tranh cãi về nơi hoàn thành nghĩa vụ giao hàng.
Commercial Invoice khai sai trị giá hoặc mô tả hàng hóa
Invoice là căn cứ quan trọng để khai hải quan, thanh toán, xác định trị giá và làm thủ tục nhập khẩu.
Các lỗi thường gặp gồm:
Ghi sai tên người mua.
Sai số hợp đồng.
Sai đơn giá.
Sai đồng tiền thanh toán.
Tính sai tổng trị giá.
Không thể hiện khoản giảm giá.
Mô tả hàng quá chung chung.
Ghi sai vật liệu.
Nhầm sản phẩm mạ vàng với trang sức vàng.
Không tách các mã hàng có đặc điểm khác nhau.
Điều kiện giao hàng không khớp hợp đồng.
Doanh nghiệp phải kiểm tra lại phép tính, số lượng và đơn giá trước khi phát hành. Trường hợp có hàng mẫu hoặc hàng không thu tiền, Invoice vẫn cần mô tả rõ mục đích và trị giá phù hợp để phục vụ khai báo.
Packing List không khớp số lượng và trọng lượng
Packing List phải phản ánh đúng cách hàng hóa được đóng trong từng kiện.
Sai sót thường gặp gồm:
Tổng số lượng không khớp Invoice.
Số kiện thực tế khác số kiện khai báo.
Trọng lượng tịnh và trọng lượng cả bì bị nhầm.
Không thể hiện số lượng từng mã hàng.
Ghi sai kích thước kiện.
Không có ký mã hiệu để nhận diện.
Trọng lượng không khớp với vận đơn.
Một mã hàng được đóng ở nhiều kiện nhưng không có danh sách chi tiết.
Trước khi hoàn thiện Packing List, doanh nghiệp nên cân từng kiện, ghi số kiện và lưu hình ảnh quá trình đóng hàng.
Tờ khai hải quan khai sai thông tin
Tờ khai hải quan có thể bị sai do nhập liệu thủ công, sử dụng dữ liệu cũ hoặc không đối chiếu với chứng từ mới nhất.
Những chỉ tiêu dễ sai gồm:
Loại hình xuất khẩu.
Mã HS.
Mô tả hàng hóa.
Mã nước nhập khẩu.
Cửa khẩu xuất.
Số lượng.
Đơn vị tính.
Trọng lượng.
Trị giá.
Đồng tiền thanh toán.
Điều kiện giá.
Phương thức vận chuyển.
Số Invoice.
Ngày Invoice.
Doanh nghiệp nên sử dụng phiếu kiểm tra tờ khai trước khi truyền chính thức. Người lập tờ khai và người phê duyệt nên là hai người khác nhau để giảm rủi ro bỏ sót.
Bill of Lading hoặc Air Waybill phát hành sai
Vận đơn là chứng từ quan trọng trong giao nhận và thanh toán. Sai thông tin có thể khiến hàng không được giao đúng người hoặc bộ chứng từ bị ngân hàng thông báo sai biệt.
Các lỗi thường gặp gồm:
Sai tên người gửi hàng.
Sai người nhận hàng.
Sai bên được thông báo.
Sai cảng đi hoặc cảng đến.
Sai số kiện.
Sai trọng lượng.
Mô tả hàng hóa không phù hợp.
Sai ngày vận đơn.
Không thể hiện tình trạng cước phí theo thỏa thuận.
Phát hành sai loại vận đơn.
Không phù hợp với yêu cầu của L/C.
Doanh nghiệp phải kiểm tra kỹ bản nháp vận đơn trước khi xác nhận phát hành. Sau khi vận đơn chính thức được lập, việc sửa đổi có thể phát sinh phí và ảnh hưởng tiến độ giao chứng từ.
Chậm xin hoặc khai sai C/O
C/O có thể giúp người nhập khẩu hưởng ưu đãi thuế nhưng chỉ có giá trị khi hàng hóa đáp ứng đúng quy tắc xuất xứ và thông tin trên chứng từ phù hợp với lô hàng.
Sai sót thường gặp gồm:
Chọn sai mẫu C/O.
Chưa xác định đúng quy tắc xuất xứ.
Sai mã HS.
Sai số Invoice.
Sai ngày Invoice.
Sai tên người xuất khẩu hoặc người nhập khẩu.
Mô tả hàng hóa không khớp.
Số lượng hoặc trọng lượng sai.
Thiếu hồ sơ nguyên liệu.
Không chứng minh được định mức sản xuất.
Nộp hồ sơ quá sát ngày giao hàng.
Doanh nghiệp nên kiểm tra điều kiện C/O ngay từ khi báo giá. Nếu nguyên liệu không đáp ứng quy tắc xuất xứ, cần thông báo sớm cho khách hàng thay vì cam kết chắc chắn về ưu đãi thuế.
Hồ sơ thanh toán quốc tế không thống nhất với hợp đồng
Hồ sơ thanh toán thường bị vướng khi tên người chuyển tiền, số tiền, nội dung thanh toán hoặc chứng từ giao hàng không phù hợp với hợp đồng.
Các tình huống phổ biến gồm:
Người chuyển tiền khác người mua nhưng không có văn bản chỉ định.
Số tiền nhận không khớp Invoice.
Nội dung chuyển tiền không ghi số hợp đồng hoặc Invoice.
Thanh toán nhiều đợt nhưng hợp đồng không quy định.
Tài khoản nhận tiền không đúng tên doanh nghiệp.
Invoice sửa nhưng điều kiện L/C chưa được sửa.
Chứng từ gửi ngân hàng quá hạn.
Ngày giao hàng không phù hợp với thư tín dụng.
Bộ chứng từ thiếu bản gốc.
Thông tin trên vận đơn không đúng yêu cầu thanh toán.
Để hạn chế rủi ro, doanh nghiệp cần kiểm tra điều khoản thanh toán trước khi sản xuất, trước khi giao hàng và trước khi gửi chứng từ cho ngân hàng.
Đối với T/T, cần kiểm soát khoản đặt cọc và thời hạn thanh toán phần còn lại. Đối với L/C, doanh nghiệp phải kiểm tra từng điều kiện của thư tín dụng, yêu cầu sửa đổi ngay khi phát hiện nội dung không thể thực hiện và không nên chờ đến khi đã xuất hàng mới xử lý.
Ma Trận Sai Sót Theo Từng Loại Trang Sức
Mỗi nhóm sản phẩm trang sức có đặc điểm vật liệu, chính sách quản lý và yêu cầu chứng từ khác nhau. Vì vậy, rủi ro trong quá trình xuất khẩu cũng không giống nhau. Việc nhận diện các sai sót đặc trưng của từng nhóm sản phẩm giúp doanh nghiệp chuẩn bị hồ sơ phù hợp, giảm nguy cơ bị yêu cầu giải trình hoặc chậm thông quan.
Trang sức vàng
Trang sức vàng thường có giá trị cao và chịu sự quản lý chặt chẽ hơn so với nhiều loại trang sức khác.
Các sai sót thường gặp gồm:
Khai chưa chính xác hàm lượng vàng hoặc tuổi vàng.
Xác định sai mã HS do nhầm giữa vàng nguyên chất và vàng hợp kim.
Thiếu chứng từ chứng minh nguồn gốc nguyên liệu khi khách hàng yêu cầu.
Mô tả sản phẩm chưa đầy đủ về trọng lượng, hàm lượng và loại đá gắn kèm.
Khai báo trị giá chưa phù hợp với giá trị giao dịch thực tế.
Doanh nghiệp nên chuẩn bị đầy đủ hồ sơ kỹ thuật, kết quả kiểm định và chứng từ về nguồn gốc nguyên liệu để thuận lợi khi xuất khẩu.
Trang sức bạc
Đối với trang sức bạc, các lỗi phổ biến thường liên quan đến việc xác định chất lượng và mô tả sản phẩm.
Một số sai sót thường gặp gồm:
Không ghi rõ hàm lượng bạc.
Nhầm giữa bạc nguyên chất và bạc mạ.
Thiếu thông tin về lớp phủ hoặc công nghệ xử lý bề mặt.
Sai mã HS do mô tả chưa đúng bản chất hàng hóa.
Chứng từ thương mại không thống nhất về tên sản phẩm.
Việc chuẩn hóa tên hàng và mô tả kỹ thuật sẽ giúp giảm đáng kể các yêu cầu giải trình.
Trang sức bạch kim
Bạch kim là kim loại có giá trị cao nên thường được kiểm tra kỹ về thành phần và trị giá.
Những sai sót phổ biến gồm:
Khai sai thành phần kim loại.
Không có tài liệu chứng minh hàm lượng bạch kim.
Mô tả chưa phân biệt giữa bạch kim và hợp kim chứa bạch kim.
Sai trị giá khai báo.
Thiếu hồ sơ phục vụ xác định xuất xứ khi xin C/O.
Doanh nghiệp nên lưu sẵn các tài liệu kiểm nghiệm và hồ sơ kỹ thuật cho từng dòng sản phẩm.
Trang sức thép không gỉ
Trang sức thép không gỉ thường gặp các lỗi như:
Khai sai mã HS.
Không ghi rõ vật liệu chính.
Nhầm giữa thép không gỉ và hợp kim mạ.
Thiếu catalogue kỹ thuật.
Không kiểm tra quy định về ghi nhãn của nước nhập khẩu.
Bao bì chưa bảo đảm chống trầy xước và chống va đập.
Đây là nhóm sản phẩm cần đặc biệt chú trọng đến mô tả vật liệu và quy cách đóng gói.
Trang sức mỹ ký
Trang sức mỹ ký được sản xuất từ nhiều loại vật liệu khác nhau nên dễ phát sinh sai sót trong quá trình phân loại.
Các lỗi thường gặp gồm:
Mô tả hàng hóa quá chung chung.
Không xác định rõ vật liệu tạo nên đặc tính chính.
Khai sai mã HS.
Thiếu thông tin về lớp mạ hoặc vật liệu phủ.
Chưa kiểm tra quy định về hàm lượng kim loại nặng tại thị trường nhập khẩu.
Doanh nghiệp cần chuẩn hóa hồ sơ kỹ thuật ngay từ giai đoạn thiết kế sản phẩm.
Trang sức gắn đá quý, kim cương
Đây là nhóm hàng có yêu cầu quản lý tương đối phức tạp.
Các sai sót thường gặp gồm:
Không mô tả rõ loại đá gắn.
Thiếu chứng nhận chất lượng hoặc kiểm định đá quý theo yêu cầu khách hàng.
Khai sai trị giá.
Sai thông tin về số lượng hoặc trọng lượng đá.
Hồ sơ truy xuất nguồn gốc chưa đầy đủ.
Đối với kim cương hoặc đá quý có giá trị cao, doanh nghiệp nên chuẩn bị đầy đủ chứng nhận kiểm định và hồ sơ truy xuất để tăng độ tin cậy.
Trang sức thủ công mỹ nghệ
Các sản phẩm thủ công thường có tính cá biệt cao nên dễ phát sinh sai sót khi lập chứng từ.
Một số lỗi phổ biến gồm:
Mô tả sản phẩm không thống nhất giữa các chứng từ.
Thiếu hình ảnh hoặc catalogue minh họa.
Sai quy cách đóng gói.
Khai chưa đầy đủ vật liệu cấu thành.
Chưa xác định chính xác mã HS đối với sản phẩm kết hợp nhiều chất liệu.
Việc xây dựng bộ dữ liệu chuẩn cho từng mã sản phẩm sẽ giúp giảm đáng kể các sai sót.
Bản Đồ Lỗi Theo Từng Thị Trường Xuất Khẩu
Mỗi quốc gia hoặc khu vực nhập khẩu có quy định riêng về tiêu chuẩn kỹ thuật, ghi nhãn, xuất xứ và thủ tục nhập khẩu. Việc hiểu rõ những lỗi thường gặp theo từng thị trường sẽ giúp doanh nghiệp chủ động chuẩn bị hồ sơ phù hợp.
Những lỗi thường gặp khi xuất khẩu sang Hoa Kỳ
Các sai sót phổ biến gồm:
Không đáp ứng yêu cầu về ghi nhãn.
Thiếu tài liệu chứng minh chất liệu sản phẩm.
Không chuẩn bị hồ sơ kỹ thuật khi được yêu cầu.
Khai báo mô tả hàng hóa chưa đầy đủ.
Chậm bổ sung chứng từ theo yêu cầu của cơ quan nhập khẩu.
Doanh nghiệp nên kiểm tra kỹ các yêu cầu của khách hàng và cơ quan quản lý trước khi giao hàng.
Sai sót phổ biến khi xuất khẩu sang EU
Khi xuất khẩu sang thị trường Liên minh châu Âu, doanh nghiệp thường gặp các lỗi như:
Thiếu C/O để hưởng ưu đãi thuế quan theo EVFTA.
Không đáp ứng quy định về hóa chất hoặc kim loại nặng trong sản phẩm.
Sai thông tin ghi nhãn.
Hồ sơ kỹ thuật chưa đầy đủ.
Mô tả hàng hóa không thống nhất.
Đây là thị trường có yêu cầu cao về truy xuất nguồn gốc và tính minh bạch của sản phẩm.
Những quy định dễ bị bỏ qua tại Nhật Bản
Các lỗi thường gặp gồm:
Bao bì chưa đạt yêu cầu về chất lượng và hình thức.
Ghi nhãn không đầy đủ.
Không đáp ứng yêu cầu về kích thước hoặc quy cách đóng gói.
Chậm bổ sung tài liệu kỹ thuật theo yêu cầu của khách hàng.
Nhật Bản đặc biệt coi trọng sự chính xác và tính đồng nhất giữa sản phẩm thực tế với hồ sơ.
Các lỗi thường gặp khi xuất khẩu sang Hàn Quốc
Một số sai sót doanh nghiệp thường gặp gồm:
Thiếu chứng từ hưởng ưu đãi thuế quan.
Không kiểm tra quy định về ghi nhãn bằng tiếng Hàn khi khách hàng yêu cầu.
Mô tả hàng hóa chưa đầy đủ.
Bao bì chưa phù hợp với yêu cầu vận chuyển và phân phối.
Việc trao đổi kỹ với đối tác trước khi giao hàng sẽ giúp hạn chế nhiều rủi ro.
Những lưu ý khi xuất khẩu sang Trung Đông
Khi xuất khẩu sang các quốc gia Trung Đông, doanh nghiệp cần chú ý:
Quy định riêng về ghi nhãn và xuất xứ.
Yêu cầu chứng nhận chất lượng đối với một số sản phẩm.
Điều kiện thanh toán quốc tế.
Quy định về bao bì và bảo quản trong điều kiện khí hậu đặc thù.
Ngoài ra, cần kiểm tra kỹ các điều khoản hợp đồng để tránh tranh chấp trong quá trình giao nhận.
Sai sót làm mất ưu đãi theo EVFTA, CPTPP và RCEP
Nhiều doanh nghiệp đủ điều kiện hưởng ưu đãi thuế quan nhưng vẫn không được áp dụng do:
Xin C/O không đúng thời hạn.
Không đáp ứng quy tắc xuất xứ.
Khai sai mã HS.
Hồ sơ chứng minh xuất xứ chưa đầy đủ.
Thông tin trên C/O không thống nhất với các chứng từ khác.
Doanh nghiệp nên xác định khả năng hưởng ưu đãi ngay từ khi ký hợp đồng và chuẩn bị hồ sơ xuất xứ đồng thời với các chứng từ thương mại.
Phòng Kiểm Soát Rủi Ro – Checklist Trước Khi Hải Quan Kiểm Tra
Trước khi truyền tờ khai hải quan hoặc xuất trình hồ sơ, doanh nghiệp nên thực hiện một bước rà soát tổng thể. Checklist dưới đây giúp phát hiện sớm các sai sót và giảm nguy cơ phải sửa đổi hồ sơ hoặc chậm thông quan.
Kiểm tra thông tin doanh nghiệp và người nhập khẩu
Đối chiếu các thông tin sau trên toàn bộ chứng từ:
Tên doanh nghiệp.
Địa chỉ.
Mã số thuế.
Thông tin người mua.
Địa chỉ nhận hàng.
Thông tin ngân hàng (nếu liên quan đến thanh toán).
Mọi thông tin cần thống nhất giữa hợp đồng, hóa đơn thương mại và các chứng từ khác.
Kiểm tra mã HS và mô tả hàng hóa
Cần rà soát:
Mã HS.
Tên hàng hóa.
Chất liệu cấu thành.
Quy cách sản phẩm.
Mã sản phẩm.
Đơn vị tính.
Mô tả hàng hóa phải phản ánh đúng bản chất của sản phẩm và thống nhất trên toàn bộ hồ sơ.
Kiểm tra số lượng, trọng lượng và quy cách đóng gói
Đối chiếu thông tin giữa:
Commercial Invoice.
Packing List.
Phiếu xuất kho.
Vận đơn.
Đồng thời kiểm tra thực tế việc đóng gói, ký mã hiệu, số kiện và phương án bảo vệ hàng hóa trong quá trình vận chuyển.
Kiểm tra trị giá khai báo và điều kiện Incoterms
Doanh nghiệp cần xác nhận:
Giá trị hàng hóa phù hợp với hợp đồng.
Đồng tiền thanh toán chính xác.
Điều kiện Incoterms được áp dụng đúng.
Các khoản chi phí vận chuyển, bảo hiểm và phụ phí đã được phân bổ đúng theo điều kiện giao hàng.
Điều này giúp hạn chế sai lệch về trị giá hải quan và tránh tranh chấp giữa các bên.
Kiểm tra vận đơn, Invoice và Packing List
Ba chứng từ này cần thống nhất về:
Tên hàng.
Số lượng.
Trọng lượng.
Số kiện.
Người gửi.
Người nhận.
Điều kiện giao hàng.
Sai lệch giữa các chứng từ là một trong những nguyên nhân phổ biến khiến hồ sơ bị yêu cầu sửa đổi hoặc giải trình.
Đối chiếu toàn bộ bộ chứng từ trước khi khai hải quan
Trước khi truyền tờ khai, doanh nghiệp nên thực hiện bước kiểm tra cuối cùng đối với toàn bộ hồ sơ, bao gồm:
Hợp đồng ngoại thương.
Commercial Invoice.
Packing List.
Tờ khai hải quan.
Vận đơn.
Chứng nhận xuất xứ (nếu có).
Hồ sơ kỹ thuật.
Chứng từ thanh toán.
Giấy phép hoặc chứng nhận chuyên ngành (nếu thuộc diện quản lý).
Một quy trình đối chiếu nhiều cấp giữa các bộ phận kinh doanh, sản xuất, kế toán và xuất nhập khẩu sẽ giúp giảm thiểu sai sót, rút ngắn thời gian thông quan và nâng cao hiệu quả quản lý trong hoạt động xuất khẩu trang sức.
“Bàn Mổ Hồ Sơ” – Phân Tích 15 Sai Sót Khiến Lô Hàng Bị Chậm Thông Quan
Đối với doanh nghiệp xuất khẩu trang sức, chỉ một sai sót nhỏ trong bộ hồ sơ cũng có thể khiến lô hàng bị phân luồng kiểm tra, phải khai bổ sung, phát sinh chi phí lưu kho, lưu bãi hoặc thậm chí bị trả lại. Việc nhận diện những lỗi phổ biến sẽ giúp doanh nghiệp chủ động xây dựng quy trình kiểm soát trước khi mở tờ khai và giao hàng.
Sai tên người mua hoặc người nhận
Tên doanh nghiệp, địa chỉ hoặc thông tin người nhận không thống nhất giữa hợp đồng, Invoice, Packing List, vận đơn và tờ khai hải quan là lỗi khá phổ biến.
Sai sót này có thể dẫn đến:
Hải quan yêu cầu giải trình.
Người mua gặp khó khăn khi làm thủ tục nhập khẩu.
Ngân hàng từ chối bộ chứng từ nếu thanh toán bằng L/C.
Phải sửa chứng từ với chi phí phát sinh.
Doanh nghiệp nên đối chiếu toàn bộ thông tin người mua trên tất cả chứng từ trước khi phát hành.
Khai sai mã HS
Mã HS quyết định chính sách quản lý, thuế suất và nhiều nghĩa vụ pháp lý khác.
Việc khai sai mã HS có thể dẫn đến:
Khai bổ sung hoặc hủy tờ khai.
Bị truy thu thuế.
Bị xử phạt vi phạm hành chính.
Mất ưu đãi thuế theo các Hiệp định thương mại tự do.
Tăng tỷ lệ kiểm tra thực tế hàng hóa.
Đối với trang sức, cần xác định đúng vật liệu tạo nên đặc tính cơ bản của sản phẩm như vàng, bạc, titan, thép không gỉ hay kim loại khác.
Sai mô tả hàng hóa
Mô tả quá chung chung như “Jewelry” hoặc “Accessories” thường không đáp ứng yêu cầu của cơ quan hải quan và đối tác.
Mô tả nên thể hiện:
Loại sản phẩm.
Vật liệu cấu thành.
Phương pháp gia công nếu cần.
Model hoặc mã sản phẩm.
Công dụng.
Thông tin này phải thống nhất trên toàn bộ chứng từ thương mại.
Sai trị giá khai báo
Sai trị giá có thể xuất phát từ:
Quy đổi tỷ giá không chính xác.
Ghi sai đơn giá.
Thiếu chi phí phải cộng vào trị giá hải quan.
Nhập nhầm số liệu.
Nếu cơ quan hải quan nghi ngờ trị giá khai báo không phù hợp, doanh nghiệp có thể phải giải trình hoặc bị tham vấn trị giá, làm kéo dài thời gian thông quan.
Sai số lượng hoặc trọng lượng
Trang sức thường có giá trị cao nhưng trọng lượng nhỏ nên chỉ cần sai lệch vài gram cũng có thể dẫn đến chênh lệch đáng kể về giá trị.
Doanh nghiệp cần đối chiếu:
Phiếu cân.
Packing List.
Invoice.
Tờ khai.
Chứng từ vận chuyển.
Việc kiểm tra đồng bộ sẽ hạn chế sai sót khi khai báo.
Sai điều kiện Incoterms
Khai sai điều kiện giao hàng có thể làm thay đổi trách nhiệm giữa người bán và người mua đối với:
Chi phí vận chuyển.
Bảo hiểm.
Thời điểm chuyển giao rủi ro.
Nghĩa vụ làm thủ tục xuất khẩu hoặc nhập khẩu.
Doanh nghiệp cần sử dụng đúng phiên bản Incoterms mà hợp đồng đã thỏa thuận và ghi thống nhất trên các chứng từ.
Thiếu chứng từ nguồn gốc
Một số thị trường hoặc khách hàng yêu cầu chứng minh nguồn gốc nguyên liệu, đặc biệt đối với trang sức làm từ kim loại quý hoặc đá quý.
Nếu thiếu hồ sơ chứng minh nguồn gốc, doanh nghiệp có thể:
Bị giữ hàng để xác minh.
Phải bổ sung tài liệu.
Mất uy tín với khách hàng.
Không đủ điều kiện hưởng ưu đãi thuế.
Thiếu giấy phép hoặc chứng thư chuyên ngành
Tùy từng loại hàng hóa và thị trường nhập khẩu, doanh nghiệp có thể phải chuẩn bị thêm:
Giấy chứng nhận chất lượng.
Chứng thư kiểm định.
Giấy chứng nhận xuất xứ.
Giấy phép chuyên ngành.
Chứng nhận an toàn hoặc kiểm nghiệm.
Thiếu các tài liệu này có thể khiến lô hàng chưa đủ điều kiện thông quan.
Chậm phát hành vận đơn
Nếu vận đơn được phát hành chậm:
Người mua không kịp làm thủ tục nhận hàng.
Thanh toán theo L/C có thể bị ảnh hưởng.
Phát sinh phí lưu container hoặc lưu kho.
Chuỗi cung ứng bị gián đoạn.
Doanh nghiệp nên phối hợp chặt chẽ với hãng tàu hoặc đơn vị logistics để theo dõi tiến độ phát hành vận đơn.
Invoice và Packing List không đồng nhất
Hai chứng từ này cần thống nhất về:
Tên hàng.
Số lượng.
Trọng lượng.
Ký mã hiệu.
Giá trị.
Quy cách đóng gói.
Chỉ một thông tin khác biệt cũng có thể khiến cơ quan hải quan hoặc ngân hàng yêu cầu giải trình.
Không đáp ứng quy định ghi nhãn hàng hóa
Nhiều quốc gia quy định rất chặt chẽ về nhãn hàng hóa.
Các nội dung thường được yêu cầu gồm:
Tên sản phẩm.
Nước xuất xứ.
Thành phần vật liệu.
Nhà sản xuất.
Nhà nhập khẩu (nếu có).
Cảnh báo hoặc hướng dẫn sử dụng.
Việc ghi nhãn sai có thể khiến hàng bị giữ hoặc phải dán nhãn bổ sung.
Sai thông tin trên C/O
Sai sót trên C/O thường liên quan đến:
Tên doanh nghiệp.
Mã HS.
Tiêu chí xuất xứ.
Số Invoice.
Trị giá.
Mô tả hàng hóa.
Những lỗi này có thể khiến doanh nghiệp không được hưởng ưu đãi thuế hoặc phải xin cấp lại C/O.
Hồ sơ thanh toán không phù hợp L/C
Đối với thanh toán bằng thư tín dụng, bộ chứng từ phải phù hợp tuyệt đối với nội dung L/C.
Các lỗi phổ biến gồm:
Sai ngày giao hàng.
Thiếu chứng từ.
Sai tên hàng.
Sai số lượng.
Không đúng thời hạn xuất trình.
Ngân hàng có quyền từ chối thanh toán nếu phát hiện sai lệch.
Không lưu trữ hồ sơ đúng quy định
Sau khi thông quan, doanh nghiệp vẫn cần lưu giữ đầy đủ hồ sơ để phục vụ:
Kiểm tra sau thông quan.
Thanh tra thuế.
Kiểm toán.
Khiếu nại hoặc giải quyết tranh chấp.
Việc lưu trữ khoa học giúp doanh nghiệp nhanh chóng cung cấp tài liệu khi cơ quan có thẩm quyền yêu cầu.
Không cập nhật quy định mới của thị trường nhập khẩu
Quy định nhập khẩu có thể thay đổi liên tục về:
Ghi nhãn.
Tiêu chuẩn kỹ thuật.
Chứng nhận bắt buộc.
Quy định môi trường.
Chính sách thuế.
Kiểm tra chuyên ngành.
Doanh nghiệp cần thường xuyên cập nhật để tránh áp dụng quy định đã hết hiệu lực.
Case Study: Những Bài Học Đắt Giá Từ Các Lô Hàng Trang Sức Bị Trả
Những tình huống dưới đây cho thấy phần lớn sự cố trong xuất khẩu đều xuất phát từ việc thiếu kiểm tra hồ sơ trước khi khai báo.
Tình huống 1: Khai sai mã HS dẫn đến phải khai bổ sung
Một doanh nghiệp xuất khẩu trang sức titan đã sử dụng mã HS của nhóm trang sức bằng kim loại quý. Khi cơ quan hải quan kiểm tra hồ sơ kỹ thuật, doanh nghiệp phải khai bổ sung, điều chỉnh hồ sơ và chậm giao hàng nhiều ngày.
Bài học: Xác định mã HS dựa trên bản chất hàng hóa và hồ sơ kỹ thuật, không dựa vào tên thương mại.
Tình huống 2: Thiếu chứng từ nguồn gốc khiến lô hàng bị giữ
Khách hàng tại thị trường nhập khẩu yêu cầu tài liệu chứng minh nguồn gốc nguyên liệu. Do doanh nghiệp chưa chuẩn bị sẵn hồ sơ, lô hàng bị giữ để chờ bổ sung chứng từ.
Bài học: Chuẩn bị đầy đủ hồ sơ truy xuất nguồn gốc ngay từ giai đoạn sản xuất.
Tình huống 3: Sai mô tả hàng hóa làm chậm thông quan
Invoice chỉ ghi “Jewelry” trong khi Packing List mô tả cụ thể là “Titanium Rings”. Hải quan yêu cầu doanh nghiệp giải trình và điều chỉnh hồ sơ trước khi tiếp tục xử lý.
Bài học: Chuẩn hóa mô tả hàng hóa trên tất cả chứng từ.
Tình huống 4: Chậm cấp C/O làm mất ưu đãi thuế
Do chuẩn bị hồ sơ xin C/O muộn, doanh nghiệp không kịp nộp chứng từ cho nhà nhập khẩu. Hàng hóa vẫn được thông quan nhưng không được hưởng mức thuế ưu đãi theo FTA.
Bài học: Lập kế hoạch xin C/O song song với quá trình chuẩn bị hồ sơ xuất khẩu.
Tình huống 5: Sai vận đơn khiến người mua không nhận được hàng
Thông tin người nhận trên vận đơn bị ghi sai tên pháp nhân. Hãng tàu yêu cầu chỉnh sửa, phát sinh thêm phí và kéo dài thời gian giao hàng.
Bài học: Kiểm tra kỹ thông tin người nhận trước khi xác nhận phát hành vận đơn.
Bài học xây dựng quy trình kiểm soát rủi ro nhiều lớp
Một quy trình kiểm soát hiệu quả nên gồm nhiều bước:
Rà soát hợp đồng ngoại thương.
Kiểm tra mã HS.
Đối chiếu toàn bộ chứng từ.
Kiểm tra điều kiện thanh toán.
Kiểm tra điều kiện Incoterms.
Rà soát chứng từ vận chuyển.
Kiểm tra C/O và hồ sơ kỹ thuật.
Kiểm tra lần cuối trước khi khai hải quan.
Việc kiểm tra nhiều lớp giúp phát hiện sai sót trước khi hồ sơ được gửi cho hải quan hoặc ngân hàng.
Doanh Nghiệp Nên Tự Kiểm Soát Rủi Ro Hay Thuê Đơn Vị Chuyên Nghiệp?
Lựa chọn tự thực hiện hay thuê dịch vụ phụ thuộc vào quy mô hoạt động, kinh nghiệm của nhân sự và mức độ phức tạp của từng lô hàng.
Khi doanh nghiệp có thể tự quản lý quy trình xuất khẩu
Doanh nghiệp có thể tự thực hiện khi:
Có bộ phận xuất nhập khẩu chuyên trách.
Thường xuyên xuất khẩu cùng một nhóm sản phẩm.
Đã xây dựng quy trình kiểm soát nội bộ.
Nhân sự am hiểu hải quan, thuế và thanh toán quốc tế.
Khi nên thuê đại lý hải quan hoặc đơn vị logistics
Nên sử dụng dịch vụ chuyên nghiệp khi:
Xuất khẩu lần đầu.
Lô hàng có giá trị lớn.
Thị trường nhập khẩu có yêu cầu phức tạp.
Doanh nghiệp thiếu nhân sự chuyên môn.
Hàng hóa cần nhiều giấy phép hoặc chứng nhận.
Sự hỗ trợ của đơn vị chuyên nghiệp giúp giảm nguy cơ sai sót và tiết kiệm thời gian xử lý.
Tiêu chí lựa chọn đối tác hỗ trợ xuất khẩu uy tín
Khi lựa chọn đơn vị hỗ trợ, doanh nghiệp nên đánh giá:
Kinh nghiệm trong lĩnh vực xuất khẩu trang sức.
Hiểu biết về mã HS và quy định thị trường.
Năng lực tư vấn về C/O và FTA.
Khả năng xử lý tình huống phát sinh.
Mạng lưới logistics và đại lý quốc tế.
Chính sách hỗ trợ sau thông quan.
Giá trị của quy trình kiểm soát rủi ro xuất khẩu trọn gói
Một quy trình được thiết kế bài bản sẽ giúp doanh nghiệp:
Giảm tỷ lệ hồ sơ sai sót.
Rút ngắn thời gian thông quan.
Hạn chế chi phí lưu kho, lưu bãi.
Bảo vệ quyền lợi trong giao dịch quốc tế.
Nâng cao uy tín với khách hàng và đối tác.
Xuất khẩu trang sức là hoạt động đòi hỏi sự chính xác ở từng chứng từ và từng bước trong quy trình. Phần lớn rủi ro có thể được ngăn ngừa nếu doanh nghiệp chủ động xây dựng hệ thống kiểm soát ngay từ đầu.
Kiểm soát sai sót ngay từ giai đoạn chuẩn bị giúp giảm chi phí phát sinh
Việc rà soát hồ sơ trước khi khai báo giúp hạn chế sửa đổi chứng từ, tránh chi phí lưu kho, lưu bãi và giảm nguy cơ chậm giao hàng.
Chuẩn hóa chứng từ và quy trình kiểm tra trước khi khai hải quan
Thiết lập checklist kiểm tra cho từng loại chứng từ, phân công rõ trách nhiệm giữa các bộ phận và áp dụng nguyên tắc kiểm tra nhiều cấp sẽ giúp nâng cao chất lượng hồ sơ xuất khẩu.
Chủ động cập nhật yêu cầu của từng thị trường xuất khẩu
Doanh nghiệp cần thường xuyên theo dõi các thay đổi về chính sách nhập khẩu, tiêu chuẩn kỹ thuật, ghi nhãn và ưu đãi thuế quan của từng thị trường để kịp thời điều chỉnh quy trình và hồ sơ.
Xây dựng hệ thống quản lý rủi ro giúp doanh nghiệp xuất khẩu trang sức an toàn, đúng tiến độ và phát triển bền vững
Một hệ thống quản lý rủi ro toàn diện không chỉ giúp doanh nghiệp giảm thiểu sai sót trong từng lô hàng mà còn nâng cao năng lực cạnh tranh, tối ưu chi phí vận hành và tạo nền tảng vững chắc để mở rộng hoạt động xuất khẩu trên thị trường quốc tế.
Sai Sót Thường Gặp Khi Xuất Khẩu Trang Sức có thể được hạn chế nếu doanh nghiệp chuẩn hóa dữ liệu sản phẩm, sử dụng checklist và tổ chức kiểm tra chéo trước khi phát hành chứng từ. Mã HS, tên hàng, chất liệu, số lượng, trọng lượng, trị giá, xuất xứ và thông tin đối tác cần được đối chiếu trên toàn bộ hồ sơ. C/O, kiểm nghiệm, nhãn hàng hóa và tài liệu sở hữu trí tuệ nên được chuẩn bị sớm theo yêu cầu thị trường. Kiểm soát tốt từng bước sẽ giúp giảm nguy cơ sửa tờ khai, từ chối thanh toán, trả hàng hoặc phát sinh tranh chấp, đồng thời nâng cao tính chuyên nghiệp trong hoạt động xuất khẩu trang sức.


