
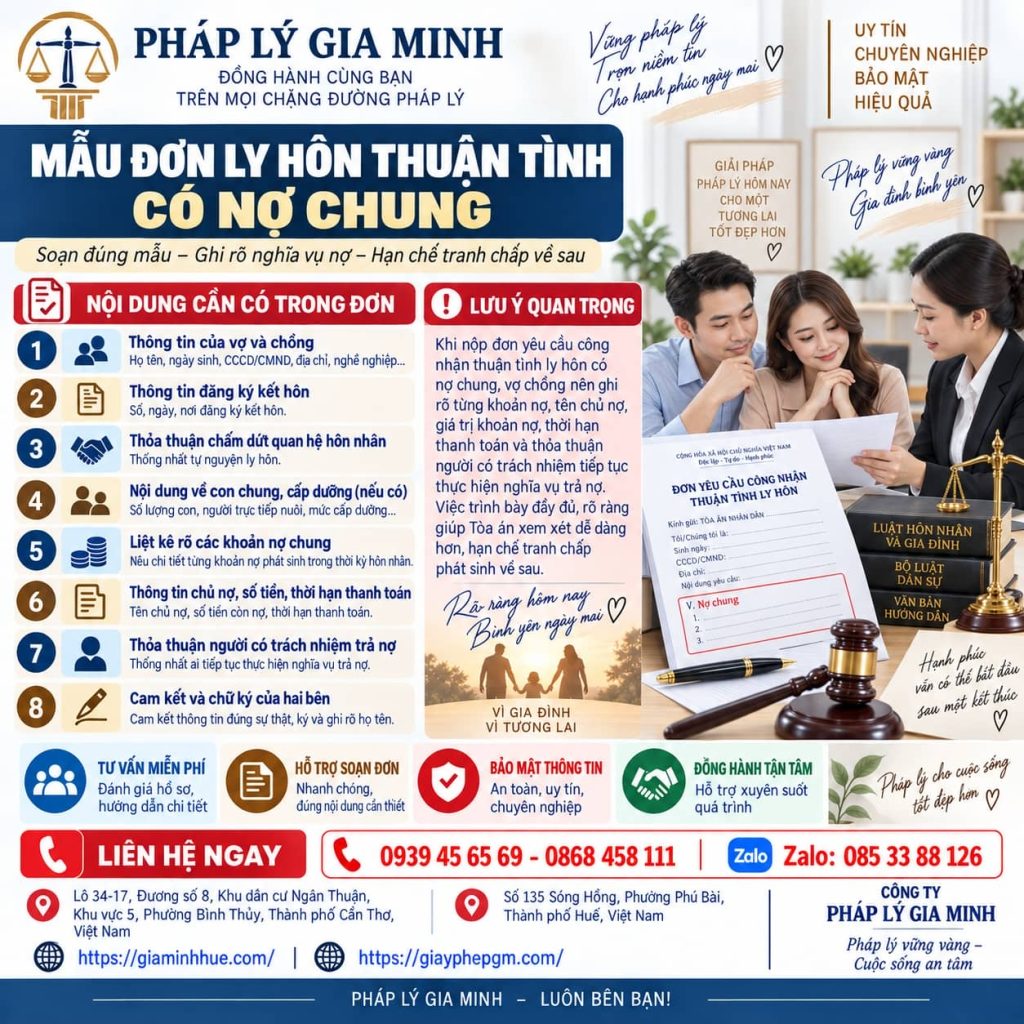
mẫu đơn ly hôn thuận tình có nợ chung là tài liệu quan trọng đối với những cặp vợ chồng đã thống nhất chấm dứt hôn nhân nhưng vẫn còn khoản vay, nghĩa vụ thanh toán hoặc công nợ phát sinh trong thời kỳ hôn nhân. Khi lập đơn, ngoài các nội dung thông thường về quan hệ hôn nhân, con chung và tài sản, hai bên cần mô tả rõ từng khoản nợ, chủ thể cho vay, số tiền còn phải thanh toán và phương án thực hiện nghĩa vụ sau ly hôn.
Mẫu đơn ly hôn thuận tình có nợ chung khác gì đơn ly hôn thông thường?
Vì sao khoản nợ phải được làm rõ ngay trong đơn yêu cầu ly hôn?
Khi vợ chồng có khoản nợ chưa thanh toán, nội dung về nghĩa vụ tài sản cần được xác định rõ ngay từ thời điểm chuẩn bị đơn yêu cầu công nhận thuận tình ly hôn. Việc trình bày cụ thể giúp phân biệt khoản nào hai bên cùng xác nhận là nghĩa vụ chung, khoản nào một bên cho rằng thuộc trách nhiệm riêng, đồng thời hạn chế tình trạng phát sinh tranh luận khi Tòa án xem xét sự tự nguyện và thống nhất của hai bên.
Theo Luật Hôn nhân và gia đình, nghĩa vụ chung về tài sản có thể phát sinh từ giao dịch do vợ chồng cùng xác lập, giao dịch phục vụ nhu cầu thiết yếu của gia đình hoặc nghĩa vụ liên quan đến việc chiếm hữu, sử dụng, định đoạt tài sản chung. Vì vậy, chỉ ghi chung chung rằng “có nợ” thường chưa phản ánh đầy đủ bản chất nghĩa vụ mà hai bên đang đề nghị giải quyết.
Nợ chung có làm thay đổi bản chất của thủ tục thuận tình ly hôn không?
Việc có nợ chung không đồng nghĩa vợ chồng bắt buộc phải chuyển sang một thủ tục ly hôn khác. Điểm quan trọng của thuận tình ly hôn vẫn là hai bên thực sự tự nguyện chấm dứt quan hệ hôn nhân và đạt được sự thống nhất đối với những vấn đề cần giải quyết, trong đó có thể bao gồm nghĩa vụ tài sản nếu vợ chồng đề nghị Tòa án xem xét cùng vụ việc.
Tuy nhiên, hồ sơ có nợ thường cần được chuẩn bị kỹ hơn bởi quyền lợi của người cho vay, ngân hàng hoặc chủ thể khác có thể liên quan trực tiếp đến thỏa thuận của vợ chồng. Nếu hai bên thống nhất với nhau nhưng phương án xử lý khoản nợ ảnh hưởng đến quyền hợp pháp của bên thứ ba, Tòa án có thể cần xem xét thêm các tài liệu và tình tiết liên quan trước khi công nhận thỏa thuận.
Khi nào thỏa thuận về khoản nợ trở thành nội dung trọng tâm của hồ sơ?
Khoản nợ trở thành nội dung đặc biệt quan trọng khi giá trị nghĩa vụ lớn, còn thời hạn thanh toán dài hoặc gắn với những tài sản có giá trị như nhà ở, quyền sử dụng đất, ô tô hay tài sản kinh doanh. Trong những trường hợp này, việc xác định người tiếp tục sở hữu tài sản thường có quan hệ trực tiếp với việc xác định người sẽ thanh toán khoản vay sau khi hôn nhân chấm dứt.
Ngoài ra, nếu vợ chồng đang cùng đứng tên trong hợp đồng tín dụng hoặc chủ nợ có tài liệu thể hiện trách nhiệm của cả hai người, thỏa thuận nội bộ về việc một người chịu toàn bộ khoản nợ cần được xem xét thận trọng. Ly hôn không nên được hiểu là đương nhiên làm mất quyền yêu cầu thanh toán của chủ nợ đã phát sinh trước đó.
Ba mối quan hệ cần tách rõ: vợ chồng, chủ nợ và nghĩa vụ thanh toán
Khi viết đơn, vợ chồng nên phân biệt thỏa thuận giữa hai người với quan hệ nghĩa vụ đối với chủ nợ. Hai bên có thể thống nhất sau ly hôn ai là người trực tiếp trả một khoản vay, nhưng thỏa thuận này trước hết thể hiện cách phân bổ trách nhiệm giữa vợ và chồng, không đương nhiên thay đổi chủ thể có nghĩa vụ trong hợp đồng đã ký với ngân hàng hoặc người cho vay.
Việc tách rõ ba mối quan hệ giúp nội dung đơn không rơi vào tình trạng khẳng định quá mức rằng chủ nợ chỉ được yêu cầu một người thanh toán. Đặc biệt đối với khoản vay có nhiều người cùng ký hoặc nghĩa vụ chung của vợ chồng, cần đối chiếu hợp đồng, thỏa thuận vay và quy định pháp luật trước khi xác định phạm vi trách nhiệm của mỗi bên.
Bản đồ khoản nợ trước khi viết mẫu đơn ly hôn thuận tình
Khoản vay hình thành trước hay trong thời kỳ hôn nhân?
Thời điểm phát sinh khoản vay là dữ kiện đầu tiên nên được xác định trước khi viết đơn. Một khoản vay được tạo lập trước khi đăng ký kết hôn và khoản vay phát sinh trong thời kỳ hôn nhân có thể có căn cứ pháp lý hoàn toàn khác nhau, vì vậy không nên chỉ dựa vào thời điểm hiện tại vẫn còn dư nợ để mặc nhiên coi đó là khoản nợ chung.
Vợ chồng nên kiểm tra ngày ký hợp đồng, ngày nhận tiền, thời điểm sử dụng khoản vay và các chứng từ thanh toán. Việc xác định đầy đủ chuỗi thời gian này giúp làm rõ khoản tiền được sử dụng cho mục đích cá nhân hay phục vụ đời sống, kinh doanh, mua sắm và duy trì tài sản chung của gia đình.
Ai là người trực tiếp ký hợp đồng vay hoặc nhận tiền?
Tên người ký trên hợp đồng vay là dữ liệu quan trọng nhưng không phải lúc nào cũng là yếu tố duy nhất quyết định nghĩa vụ thuộc về ai. Có trường hợp chỉ một người đứng tên hợp đồng nhưng khoản tiền được vay để đáp ứng nhu cầu thiết yếu của gia đình hoặc được hai vợ chồng cùng thống nhất sử dụng, từ đó có thể phát sinh vấn đề về nghĩa vụ chung.
Ngược lại, một khoản vay do một người tự xác lập để phục vụ mục đích hoàn toàn riêng biệt cần được đánh giá theo chứng cứ và hoàn cảnh cụ thể. Do đó, trong mẫu đơn nên trình bày cả người đứng tên vay, người nhận tiền và mục đích thực tế của khoản tiền thay vì chỉ ghi ngắn gọn tên người ký hợp đồng.
Tiền vay đã được sử dụng vào mục đích nào trong gia đình?
Mục đích sử dụng tiền là một trong những yếu tố giúp nhận diện bản chất của khoản nợ. Nếu tiền được sử dụng để chi trả sinh hoạt thiết yếu, chữa bệnh, nuôi con, sửa chữa nhà ở chung, mua tài sản chung hoặc phục vụ hoạt động tạo nguồn thu nhập chính của gia đình thì đây là những tình tiết cần được mô tả rõ trong hồ sơ.
Trường hợp khoản vay được chuyển qua nhiều tài khoản hoặc sử dụng thành nhiều phần, hai bên nên thống nhất cách trình bày đơn giản nhưng đủ căn cứ. Việc giải thích được dòng tiền sẽ giúp hạn chế tình trạng một bên xác nhận nợ chung nhưng tài liệu ngân hàng lại không thể hiện mối liên hệ giữa khoản vay với nhu cầu chung của gia đình.
Khoản nợ còn bao nhiêu tại thời điểm hai bên yêu cầu ly hôn?
Số dư nợ được ghi trong đơn nên phản ánh tương đối chính xác nghĩa vụ còn lại tại thời điểm chuẩn bị hồ sơ. Với khoản vay ngân hàng, số tiền này có thể khác đáng kể so với số tiền vay ban đầu do vợ chồng đã trả một phần gốc, lãi hoặc phát sinh các khoản phải thanh toán khác theo hợp đồng.
Nếu chưa có số liệu cập nhật, vợ chồng nên đối chiếu bảng dư nợ, thông báo của ngân hàng, biên nhận hoặc xác nhận của người cho vay. Việc ghi một con số đã cũ có thể khiến nội dung đơn không phù hợp với chứng cứ kèm theo, từ đó phải giải thích hoặc bổ sung tài liệu trong quá trình giải quyết.
Cách nhận diện nợ chung để tránh ghi sai trong đơn ly hôn
Khoản vay do cả hai vợ chồng cùng xác lập
Khoản vay do cả vợ và chồng cùng ký kết, cùng thỏa thuận hoặc cùng thể hiện ý chí xác lập giao dịch thường là trường hợp dễ nhận diện nhất khi xem xét nghĩa vụ chung. Nội dung đơn nên ghi rõ thời điểm vay, chủ nợ, số tiền, mục đích vay và dư nợ để tạo thành một thông tin thống nhất với hợp đồng.
Nếu hai bên đã thỏa thuận được cách thanh toán sau ly hôn, phương án này cũng nên được trình bày ngay sau phần mô tả khoản nợ. Cách viết như vậy giúp người đọc phân biệt rõ giữa tình trạng nghĩa vụ hiện tại và phương án mà vợ chồng mong muốn thực hiện sau khi quan hệ hôn nhân chấm dứt.
Khoản vay do một người thực hiện nhưng phục vụ nhu cầu thiết yếu của gia đình
Không phải cứ hợp đồng chỉ có chữ ký của vợ hoặc chồng thì khoản vay chắc chắn là nghĩa vụ riêng. Luật Hôn nhân và gia đình quy định nghĩa vụ do một bên thực hiện nhằm đáp ứng nhu cầu thiết yếu của gia đình thuộc một trong các trường hợp nghĩa vụ chung về tài sản của vợ chồng.
Vì vậy, nếu khoản tiền được vay để thanh toán chi phí sinh hoạt, chăm sóc sức khỏe, học tập hoặc những nhu cầu thiết yếu khác, phần trình bày trong đơn nên làm rõ mục đích sử dụng thực tế. Chỉ ghi rằng “chồng đứng tên vay” hoặc “vợ đứng tên vay” có thể chưa đủ để phản ánh toàn bộ căn cứ xác định nghĩa vụ.
Nghĩa vụ phát sinh liên quan đến tài sản chung của vợ chồng
Một số khoản nợ hình thành trực tiếp từ việc mua, sử dụng, sửa chữa hoặc khai thác tài sản chung. Ví dụ, vợ chồng vay tiền mua nhà, vay vốn để sửa chữa bất động sản chung hoặc vay phục vụ hoạt động kinh doanh bằng tài sản chung thì mối quan hệ giữa khoản vay và tài sản cần được thể hiện rõ trong đơn.
Theo quy định hiện hành, nghĩa vụ phát sinh từ việc chiếm hữu, sử dụng hoặc định đoạt tài sản chung thuộc nhóm nghĩa vụ chung về tài sản. Vì thế, khi giải quyết ly hôn, việc tách hoàn toàn phần tài sản khỏi khoản vay có thể khiến phương án thỏa thuận thiếu tính đồng bộ.
Trường hợp một bên đứng tên vay nhưng bên còn lại biết và cùng sử dụng
Trong thực tế, nhiều gia đình lựa chọn để một người đứng tên vay vì thuận lợi về thu nhập, hồ sơ tín dụng hoặc thủ tục ngân hàng. Nếu người còn lại biết việc vay và khoản tiền được sử dụng chung, vợ chồng nên lưu lại những tài liệu thể hiện mục đích và quá trình sử dụng khoản tiền.
Khi viết đơn, hai bên có thể mô tả đúng sự việc rằng một người là người ký hợp đồng nhưng cả hai xác nhận khoản tiền được dùng cho nhu cầu chung. Cách trình bày này rõ ràng hơn việc mặc nhiên gọi đó là “nợ chung” mà không giải thích vì sao hai bên cùng nhận trách nhiệm.
Không phải khoản vay nào trong hôn nhân cũng là nợ chung
Khoản vay phục vụ mục đích cá nhân của một bên
Một khoản vay phát sinh trong thời kỳ hôn nhân không tự động trở thành nghĩa vụ chung chỉ vì vợ chồng chưa ly hôn tại thời điểm vay. Nếu một bên tự vay và sử dụng hoàn toàn cho nhu cầu riêng thì việc xác định trách nhiệm cần căn cứ vào hoàn cảnh giao dịch, mục đích sử dụng tiền và các tài liệu chứng minh liên quan.
Do đó, nếu hai bên thống nhất đây là khoản nợ riêng, mẫu đơn nên mô tả ngắn gọn căn cứ của sự thống nhất thay vì chỉ ghi “không có nợ chung”. Cách viết này đặc biệt cần thiết khi trên thực tế vẫn tồn tại hợp đồng vay đứng tên một trong hai người nhưng hai bên không đề nghị giải quyết như nghĩa vụ chung.
Khoản nợ phát sinh từ giao dịch mà người còn lại không biết
Việc một bên không biết về khoản vay là tình tiết quan trọng nhưng chưa phải yếu tố duy nhất để kết luận khoản nợ thuộc trách nhiệm riêng. Cần xem khoản tiền được sử dụng vào đâu, giao dịch có nhằm đáp ứng nhu cầu gia đình hay không và người còn lại có hưởng lợi hoặc có hành vi thể hiện sự chấp thuận sau đó hay không.
Nếu các bên có quan điểm khác nhau về khoản nợ này, hồ sơ thuận tình ly hôn cần được chuẩn bị thận trọng. Không nên cố gắng ghi khoản nợ là chung hoặc riêng khi hai người chưa thực sự đạt được sự thống nhất, bởi mâu thuẫn về nghĩa vụ tài sản có thể trở thành vấn đề cần Tòa án xác minh thêm.
Nợ liên quan đến tài sản riêng hoặc hoạt động riêng của vợ, chồng
Khoản vay dùng để duy trì hoặc đầu tư vào tài sản riêng không phải lúc nào cũng có cùng cách xử lý với khoản vay phục vụ tài sản chung. Cần xem xét nguồn tiền, mục đích giao dịch, lợi ích thu được và việc sử dụng tài sản đó có liên quan đến nguồn thu nhập chủ yếu của gia đình hay không.
Đặc biệt, pháp luật có quy định về nghĩa vụ phát sinh từ việc sử dụng tài sản riêng để duy trì, phát triển khối tài sản chung hoặc tạo nguồn thu nhập chủ yếu của gia đình. Vì vậy, ranh giới giữa nghĩa vụ riêng và nghĩa vụ chung cần được đánh giá dựa trên bản chất giao dịch thay vì chỉ dựa vào tên người sở hữu tài sản.
Cách trình bày khoản nợ đang có tranh luận về tính chất chung hay riêng
Nếu vợ chồng chưa thống nhất khoản vay là nghĩa vụ chung hay riêng, đơn không nên trình bày như thể vấn đề đã được giải quyết. Hai bên cần xác định rõ phạm vi thuận tình của mình, nội dung nào đã thống nhất và nội dung nào vẫn còn khác biệt để tránh tạo ra thông tin không đúng với ý chí thực tế.
Trong trường hợp khoản nợ có giá trị lớn hoặc ảnh hưởng trực tiếp đến tài sản, quyền của chủ nợ, việc đánh giá hồ sơ pháp lý trước khi nộp đơn là cần thiết. Một thỏa thuận rõ ràng ngay từ đầu thường giúp hạn chế việc phải sửa đổi nội dung hoặc phát sinh tranh chấp trong quá trình Tòa án xem xét.
Khung nội dung đặc thù của mẫu đơn ly hôn thuận tình có nợ chung
Phần thông tin nhân thân cần thống nhất với giấy tờ pháp lý
Thông tin họ tên, ngày tháng năm sinh, số giấy tờ tùy thân, nơi cư trú và thông tin liên hệ của vợ chồng cần được ghi thống nhất với hồ sơ kèm theo. Những sai khác nhỏ về họ tên, địa chỉ hoặc số định danh cũng có thể khiến quá trình đối chiếu tài liệu mất thêm thời gian.
Nếu một bên đã thay đổi căn cước, nơi cư trú hoặc thông tin hành chính, nên sử dụng dữ liệu hiện tại đồng thời chuẩn bị tài liệu cần thiết để giải thích sự thay đổi nếu hồ sơ cũ thể hiện thông tin khác. Điều này càng quan trọng khi hợp đồng vay được ký từ nhiều năm trước bằng giấy tờ cũ.
Phần trình bày tình trạng hôn nhân nên viết ngắn gọn như thế nào?
Phần tình trạng hôn nhân nên tập trung vào thời điểm kết hôn, quá trình chung sống, nguyên nhân hai bên không thể tiếp tục đời sống vợ chồng và ý chí tự nguyện ly hôn. Không nhất thiết đưa toàn bộ mâu thuẫn cá nhân vào đơn nếu những chi tiết đó không liên quan đến yêu cầu mà hai bên đề nghị Tòa án giải quyết.
Đối với hồ sơ có nợ chung, phần hôn nhân và phần nghĩa vụ tài sản nên được tách thành những nội dung rõ ràng. Cách trình bày này giúp đơn dễ đọc hơn và tránh tình trạng thông tin về các khoản vay bị lẫn trong phần mô tả mâu thuẫn gia đình.
Phần nợ chung cần thể hiện những dữ liệu nào để dễ kiểm tra?
Một khoản nợ nên được nhận diện bằng những thông tin cơ bản như chủ nợ, thời điểm phát sinh, số tiền ban đầu, số tiền còn phải thanh toán, căn cứ vay và mục đích sử dụng. Nếu có hợp đồng hoặc giấy vay tiền, nội dung trong đơn nên thống nhất với các tài liệu đó.
Với nhiều khoản nợ, mỗi khoản cần được mô tả tách biệt bằng đoạn văn riêng để tránh nhầm lẫn. Việc trình bày theo một cấu trúc thống nhất giúp vợ chồng dễ rà soát số liệu và giúp cơ quan giải quyết thuận tiện khi đối chiếu chứng cứ.
Phần yêu cầu Tòa án công nhận thỏa thuận thanh toán nên trình bày ra sao?
Phần yêu cầu nên phản ánh chính xác điều hai bên đã thống nhất, chẳng hạn mỗi người chịu một phần nghĩa vụ hoặc một bên trực tiếp thực hiện nghĩa vụ theo thỏa thuận nội bộ. Câu chữ cần rõ về số tiền, tỷ lệ hoặc nguyên tắc xác định trách nhiệm để tránh cách hiểu khác nhau sau ly hôn.
Nếu nghĩa vụ có liên quan đến ngân hàng hoặc chủ nợ khác, không nên sử dụng cách diễn đạt khiến người đọc hiểu rằng thỏa thuận giữa vợ chồng đương nhiên thay đổi hợp đồng với bên thứ ba. Nội dung cần tách rõ trách nhiệm nội bộ của hai bên và quyền của chủ nợ theo quan hệ nghĩa vụ đã được xác lập.
Công thức mô tả từng khoản nợ trong đơn để không bị mơ hồ
Xác định rõ tên chủ nợ hoặc tổ chức tín dụng
Tên chủ nợ là thông tin cần thiết để phân biệt từng nghĩa vụ, đặc biệt khi vợ chồng có nhiều khoản vay. Nếu khoản vay từ ngân hàng, nên ghi đúng tên tổ chức tín dụng thể hiện trên hợp đồng; nếu vay cá nhân thì ghi đúng thông tin người cho vay theo tài liệu hiện có.
Việc ghi chính xác tên chủ nợ còn giúp đối chiếu chứng từ thanh toán và tránh nhầm khoản vay. Trong trường hợp người cho vay đã chuyển giao quyền yêu cầu cho chủ thể khác, cần kiểm tra hồ sơ để sử dụng thông tin phù hợp với tình trạng nghĩa vụ tại thời điểm nộp đơn.
Ghi căn cứ phát sinh khoản vay và thời điểm vay
Mỗi khoản nợ nên gắn với một căn cứ có thể kiểm chứng như hợp đồng tín dụng, hợp đồng vay, giấy nhận nợ hoặc giao dịch chuyển tiền. Ngày phát sinh nghĩa vụ cũng cần được xác định rõ để đặt khoản vay trong đúng bối cảnh của thời kỳ hôn nhân.
Nếu không có văn bản vay chính thức, hai bên có thể dựa trên các chứng cứ khác như chuyển khoản, biên nhận, tin nhắn hoặc xác nhận của chủ nợ. Tuy nhiên, nội dung trong đơn nên phản ánh đúng tài liệu đang có thay vì khẳng định những dữ kiện chưa được chứng minh.
Ghi số tiền vay ban đầu, số tiền đã trả và dư nợ còn lại
Số tiền vay ban đầu và dư nợ hiện tại là hai khái niệm khác nhau cần được phân biệt. Một hợp đồng có thể ghi khoản vay hàng trăm triệu đồng nhưng sau nhiều năm thanh toán, số tiền thực tế còn phải trả đã giảm đáng kể hoặc phát sinh thêm các nghĩa vụ theo thỏa thuận tín dụng.
Vì vậy, trước khi ký đơn, hai bên nên cập nhật thông tin gần thời điểm nộp hồ sơ. Nếu chưa xác định chính xác đến từng đồng, có thể căn cứ chứng từ gần nhất và ghi rõ mốc thời gian của số dư để tránh hiểu rằng đó là con số cố định cho toàn bộ quá trình giải quyết.
Ghi phương án chịu trách nhiệm sau khi quan hệ hôn nhân chấm dứt
Phương án trả nợ cần trả lời rõ ai trực tiếp thanh toán, thanh toán phần nào và cách phân bổ trách nhiệm giữa hai bên. Nếu mỗi người chịu một tỷ lệ, nên ghi tỷ lệ hoặc số tiền cụ thể; nếu một người nhận nghĩa vụ nhiều hơn thì cần trình bày thống nhất với phương án chia tài sản.
Câu chữ càng rõ thì khả năng phát sinh tranh luận sau ly hôn càng thấp. Tuy nhiên, việc phân chia trách nhiệm giữa vợ chồng vẫn cần được đặt trong mối quan hệ với quyền của chủ nợ và nội dung hợp đồng vay đang tồn tại.
Mẫu đơn ly hôn thuận tình có khoản vay ngân hàng
Cách ghi khoản vay tín chấp đứng tên một người
Với khoản vay tín chấp chỉ đứng tên vợ hoặc chồng, đơn nên mô tả đúng người ký hợp đồng và mục đích sử dụng khoản tiền. Nếu cả hai xác nhận tiền vay được sử dụng phục vụ gia đình, nội dung này nên được thể hiện rõ để giải thích căn cứ hai bên xác định đó là nghĩa vụ chung.
Nếu khoản tiền hoàn toàn phục vụ mục đích riêng của người đứng tên, việc trình bày cũng cần phản ánh đúng sự thống nhất của hai bên. Không nên chỉ dựa vào đặc điểm “tín chấp” để kết luận khoản vay là chung hay riêng, bởi bản chất nghĩa vụ còn phụ thuộc vào giao dịch và mục đích sử dụng.
Cách ghi khoản vay thế chấp bằng tài sản chung
Khoản vay có tài sản chung dùng để bảo đảm thường cần được trình bày song song với phương án xử lý tài sản. Nếu nhà đất, ô tô hoặc tài sản khác đang thế chấp, việc một bên nhận tài sản sau ly hôn phải được xem xét cùng nghĩa vụ trả khoản vay liên quan.
Hai bên cũng cần lưu ý rằng quyền của ngân hàng đối với tài sản bảo đảm không tự động chấm dứt chỉ vì vợ chồng ly hôn. Do đó, thỏa thuận trong đơn cần được xây dựng trên cơ sở hợp đồng tín dụng, hợp đồng bảo đảm và tình trạng dư nợ thực tế.
Cách xử lý khoản vay ngân hàng vẫn đang trả góp hàng tháng
Khoản vay trả góp cần xác định số kỳ còn lại, số dư gốc và nghĩa vụ thanh toán tại thời điểm hai bên ly hôn. Nếu một người sẽ tiếp tục thanh toán hàng tháng, thỏa thuận nên thể hiện rõ trách nhiệm nội bộ của người đó và cách xử lý nếu khoản thanh toán liên quan đến tài sản mà người này được nhận.
Trong trường hợp ngân hàng vẫn xác định cả hai người là bên có nghĩa vụ theo hợp đồng, vợ chồng không nên cho rằng thỏa thuận ly hôn tự động thay thế điều khoản tín dụng. Nếu muốn thay đổi chủ thể vay hoặc cơ cấu nghĩa vụ, cần xem xét thủ tục và sự đồng ý của bên cho vay theo quy định của quan hệ hợp đồng.
Cách thể hiện người tiếp tục trả nợ sau ly hôn
Nếu hai bên thống nhất một người sẽ trực tiếp thanh toán toàn bộ khoản vay, đơn cần ghi rõ đây là thỏa thuận về trách nhiệm giữa vợ và chồng sau ly hôn. Đồng thời, nên xác định khoản nợ nào được nhắc đến để không nhầm với các nghĩa vụ tài sản khác.
Trường hợp khoản vay gắn với tài sản mà người trả nợ được nhận, có thể trình bày hai vấn đề trong cùng nhóm nội dung để thể hiện tính hợp lý của thỏa thuận. Việc mô tả rõ mối liên hệ giữa tài sản và nghĩa vụ giúp phương án giải quyết có tính thống nhất hơn.
Mẫu đơn ly hôn thuận tình khi vay tiền người thân hoặc cá nhân
Khoản vay không có hợp đồng thì nên mô tả căn cứ nào?
Không phải khoản vay cá nhân nào cũng có hợp đồng được lập thành văn bản. Nếu giao dịch được thực hiện bằng chuyển khoản, biên nhận, tin nhắn hoặc có xác nhận của người cho vay, những dữ liệu này có thể được sử dụng để mô tả nguồn gốc khoản nợ một cách rõ ràng hơn.
Trong đơn, hai bên nên tránh ghi những chi tiết vượt quá tài liệu mình có. Việc mô tả trung thực số tiền, thời điểm nhận tiền, người cho vay và mục đích sử dụng sẽ phù hợp hơn việc tự tạo thêm các tình tiết nhằm khiến khoản vay có vẻ đầy đủ về hình thức.
Giấy vay tiền viết tay có ảnh hưởng đến cách ghi trong đơn không?
Nếu có giấy vay tiền viết tay, thông tin trong đơn nên được đối chiếu với giấy này về ngày vay, số tiền, người vay và người cho vay. Nếu giấy vay chỉ có chữ ký của một người nhưng hai vợ chồng cùng xác nhận nghĩa vụ, nên trình bày thêm căn cứ khiến hai bên thống nhất xác định khoản nợ chung.
Trường hợp giấy vay và lời khai của hai bên có nội dung khác nhau, cần làm rõ trước khi nộp hồ sơ. Những khác biệt về số tiền, thời điểm hoặc người vay có thể làm phát sinh yêu cầu giải trình và ảnh hưởng đến tính rõ ràng của thỏa thuận.
Vay từ cha mẹ hai bên nên xác định nghĩa vụ như thế nào?
Khoản tiền nhận từ cha mẹ cần được phân biệt giữa vay, tặng cho và hỗ trợ không hoàn lại. Việc gia đình chuyển tiền cho vợ chồng trong thời kỳ hôn nhân chưa đủ để kết luận đó là khoản nợ nếu không có căn cứ thể hiện nghĩa vụ phải hoàn trả.
Nếu cha mẹ xác định đây là khoản vay và vợ chồng cũng thừa nhận nghĩa vụ, đơn nên trình bày rõ người cho vay, số tiền và thỏa thuận hoàn trả. Việc xác định chính xác bản chất giao dịch ngay từ đầu giúp tránh tranh chấp giữa vợ chồng và thành viên gia đình sau khi ly hôn.
Trường hợp chủ nợ và vợ chồng ghi nhận số tiền khác nhau
Nếu chủ nợ xác nhận một số tiền nhưng vợ chồng cho rằng dư nợ thấp hơn, đây là vấn đề cần được đối chiếu bằng chứng từ trước khi ghi một con số cụ thể trong đơn. Không nên tự chọn số liệu có lợi cho một bên khi chưa làm rõ nguyên nhân của sự chênh lệch.
Sự khác biệt có thể đến từ khoản tiền đã thanh toán nhưng chưa được ghi nhận, tiền lãi, khoản phát sinh hoặc cách tính khác nhau. Khi chưa thống nhất được con số, hai bên cần thận trọng vì đây có thể không còn là nội dung đủ rõ để chỉ giải quyết bằng một thỏa thuận đơn giản.
Có nhiều khoản nợ chung thì viết đơn theo nguyên tắc nào?
Tách từng khoản nợ thay vì gộp thành một con số tổng
Khi tồn tại nhiều nghĩa vụ, việc ghi một con số tổng duy nhất khiến rất khó xác định khoản tiền thuộc về chủ nợ nào và phương án thanh toán ra sao. Mỗi khoản vay nên được trình bày thành một đoạn riêng với những thông tin nhận diện cơ bản để hạn chế nhầm lẫn.
Cách tách từng khoản cũng giúp hai bên dễ kiểm tra lại chứng từ trước khi ký. Nếu sau đó một khoản đã được thanh toán hoặc thay đổi số dư, việc sửa nội dung cũng đơn giản hơn so với trường hợp toàn bộ nghĩa vụ được gộp chung thành một khoản không có cấu trúc rõ ràng.
Phân loại khoản vay ngân hàng và khoản vay cá nhân
Khoản vay ngân hàng thường có hợp đồng, lịch trả nợ và số dư được quản lý tương đối rõ, trong khi khoản vay cá nhân có thể chỉ dựa trên giấy nhận nợ hoặc giao dịch chuyển tiền. Vì vậy, việc phân loại giúp vợ chồng lựa chọn căn cứ phù hợp để mô tả từng nghĩa vụ.
Sự phân loại cũng hữu ích khi xác định tài liệu kèm theo. Một khoản vay thế chấp cần xem thêm tài sản bảo đảm, trong khi khoản vay cá nhân có thể cần tập trung vào giấy vay, biên nhận hoặc xác nhận của người cho vay.
Xác định thứ tự nghĩa vụ theo từng chủ nợ
Trong đơn, các khoản nợ có thể được trình bày theo thời điểm phát sinh hoặc theo từng chủ nợ để người đọc dễ theo dõi. Điều quan trọng không phải thứ tự nào được đặt trước mà là cách trình bày phải nhất quán từ đầu đến cuối.
Nếu một chủ nợ có nhiều khoản vay khác nhau, nên phân biệt bằng ngày giao dịch hoặc căn cứ vay. Cách trình bày này giúp tránh trường hợp hai khoản của cùng một người bị hiểu thành một khoản duy nhất hoặc số dư bị cộng trùng.
Cách trình bày để Tòa án dễ đối chiếu tài liệu kèm theo
Nội dung đơn nên sử dụng đúng tên và thông tin xuất hiện trên chứng từ. Khi nhắc đến một hợp đồng tín dụng hoặc giấy vay, có thể ghi ngày lập để tạo điểm đối chiếu rõ ràng mà không cần chép lại toàn bộ điều khoản.
Các tài liệu liên quan cũng nên được sắp xếp theo từng khoản nghĩa vụ. Khi nội dung đơn và hồ sơ chứng minh có cấu trúc thống nhất, việc kiểm tra nguồn gốc, giá trị và tình trạng khoản nợ sẽ thuận tiện hơn.
mẫu đơn ly hôn thuận tình không có nợ chung: nội dung liên quan ➜Xem thêm: mẫu đơn ly hôn thuận tình có con chung ➜Tham khảo mẫu đơn ly hôn thuận tình có tài sản chung ➜Tìm hiểu thêm về mẫu đơn ly hôn thuận tình không có tài sản chung ➜
Hai vợ chồng thỏa thuận chia đôi nợ chung có được không?
Cách ghi tỷ lệ mỗi bên chịu một nửa nghĩa vụ
Nếu hai bên tự nguyện thống nhất mỗi người chịu 50% nghĩa vụ, nội dung đơn cần xác định khoản nợ nào được chia và căn cứ số dư tại thời điểm thỏa thuận. Cách ghi rõ số tiền hoặc tỷ lệ giúp hạn chế việc mỗi người hiểu khác nhau khi thực hiện sau ly hôn.
Tuy nhiên, việc hai bên chia nghĩa vụ theo tỷ lệ nội bộ không nên bị hiểu đồng nghĩa với việc chủ nợ bắt buộc chỉ được yêu cầu từng người đúng 50%. Quyền của bên cho vay còn phụ thuộc vào quan hệ nghĩa vụ, hợp đồng và các căn cứ pháp luật liên quan.
Chia nợ theo tỷ lệ khác 50/50 cần thể hiện thế nào?
Vợ chồng có thể có lý do thực tế để thống nhất một người chịu tỷ lệ nghĩa vụ lớn hơn, chẳng hạn người đó nhận phần tài sản có giá trị cao hơn hoặc trực tiếp tiếp tục hoạt động kinh doanh gắn với khoản vay. Nội dung đơn nên thể hiện phương án một cách cụ thể để tránh tranh luận về sau.
Nếu sử dụng tỷ lệ phần trăm, cần bảo đảm tổng tỷ lệ tương ứng với toàn bộ nghĩa vụ mà hai bên đang thỏa thuận. Nếu sử dụng số tiền cụ thể, nên ghi mốc dư nợ làm căn cứ vì khoản vay có thể tiếp tục phát sinh hoặc giảm trong thời gian Tòa án giải quyết.
Một bên nhận toàn bộ tài sản và chịu toàn bộ khoản vay
Đây là phương án thường được cân nhắc khi khoản vay gắn trực tiếp với tài sản như nhà, ô tô hoặc cơ sở kinh doanh. Người nhận tài sản có thể đồng thời nhận trách nhiệm thanh toán khoản nợ liên quan theo thỏa thuận nội bộ của vợ chồng.
Dù vậy, hai bên vẫn cần kiểm tra hợp đồng với ngân hàng hoặc chủ nợ. Việc người vợ hoặc chồng nhận toàn bộ nghĩa vụ trong thỏa thuận ly hôn không đương nhiên làm người còn lại được giải phóng khỏi nghĩa vụ đối với chủ nợ nếu quan hệ hợp đồng vẫn xác định trách nhiệm của cả hai.
Thỏa thuận nội bộ giữa vợ chồng ảnh hưởng đến chủ nợ ra sao?
Thỏa thuận ly hôn trước hết xác định quyền và nghĩa vụ giữa hai người sau khi hôn nhân chấm dứt. Nếu bên thứ ba đã có quyền yêu cầu thanh toán được hình thành hợp pháp, quyền đó cần được xem xét độc lập với mong muốn phân chia nghĩa vụ của vợ chồng.
Luật Hôn nhân và gia đình cũng đặt ra nguyên tắc quyền, nghĩa vụ tài sản của vợ chồng đối với người thứ ba vẫn được giải quyết theo thỏa thuận và quy định pháp luật có liên quan. Vì vậy, việc soạn phần nợ cần tránh câu chữ làm suy giảm hoặc loại bỏ quyền của chủ nợ khi chưa có căn cứ.
Điểm dễ nhầm giữa chia nợ và chuyển nghĩa vụ trả nợ
Vì sao thỏa thuận của vợ chồng không phải lúc nào cũng ràng buộc chủ nợ?
Chủ nợ tham gia quan hệ vay trên cơ sở những điều kiện đã xác lập với người vay. Khi vợ chồng ly hôn, một thỏa thuận riêng giữa hai người không mặc nhiên sửa đổi nội dung của hợp đồng đã giao kết với bên cho vay nếu pháp luật hoặc hợp đồng yêu cầu phải có sự tham gia của chủ thể đó.
Do vậy, câu “chồng chịu toàn bộ khoản vay” trong đơn nên được hiểu trước hết là cách phân bổ trách nhiệm giữa vợ chồng. Muốn xác định người còn lại không còn bất kỳ nghĩa vụ nào với ngân hàng hoặc chủ nợ, cần xem thêm hợp đồng và căn cứ pháp lý cụ thể.
Khi nào cần xem lại hợp đồng vay trước khi ghi người chịu nợ?
Hợp đồng cần được kiểm tra khi có nhiều người cùng ký, có người bảo lãnh, có tài sản bảo đảm hoặc có điều khoản liên quan đến việc thay đổi người có nghĩa vụ. Đây là những tình tiết có thể ảnh hưởng trực tiếp đến khả năng thực hiện phương án mà hai bên dự kiến ghi trong đơn.
Việc xem lại hợp đồng còn giúp xác định chính xác số hợp đồng, ngày ký, dư nợ và tài sản liên quan. Khi dữ liệu trong đơn trùng khớp với hồ sơ tín dụng, nguy cơ phải điều chỉnh hoặc giải thích thông tin sẽ giảm đáng kể.
Vai trò của sự đồng ý từ ngân hàng hoặc người cho vay
Trong những trường hợp vợ chồng muốn thay đổi người thực hiện nghĩa vụ theo cách tác động trực tiếp đến quyền của chủ nợ, ý kiến của bên cho vay có thể trở thành vấn đề quan trọng. Không nên mặc nhiên cho rằng bản án hoặc quyết định ly hôn sẽ thay thế mọi thỏa thuận tín dụng đang tồn tại.
Nếu ngân hàng đồng ý cơ cấu lại khoản vay hoặc thay đổi chủ thể theo thủ tục phù hợp, hồ sơ liên quan cần được lưu giữ. Đây là căn cứ giúp phương án sau ly hôn có khả năng thực hiện cao hơn và hạn chế xung đột giữa thỏa thuận gia đình với quan hệ tín dụng.
Rủi ro khi ghi “một bên tự chịu toàn bộ khoản nợ” quá đơn giản
Câu chữ quá ngắn có thể không xác định được đó là khoản nợ nào, còn bao nhiêu và trách nhiệm được hiểu trong quan hệ giữa ai với ai. Khi có nhiều nghĩa vụ, việc ghi chung rằng một người “chịu toàn bộ nợ” thậm chí có thể tạo ra cách hiểu vượt quá mong muốn thực tế của hai bên.
Nội dung nên gắn người chịu trách nhiệm với từng khoản cụ thể và tài liệu tương ứng. Việc viết rõ ngay từ đầu thường an toàn hơn rất nhiều so với việc để các bên tự giải thích nội dung thỏa thuận khi đã phát sinh tranh chấp.
Nợ chung gắn với tài sản chung thì đơn ly hôn phải xử lý đồng bộ
Khoản vay mua nhà và quyền sở hữu căn nhà sau ly hôn
Nếu căn nhà được mua bằng khoản vay đang còn dư nợ, phương án chia nhà cần được cân nhắc cùng phương án thanh toán khoản vay. Trường hợp một bên nhận nhà và tiếp tục trả nợ thường cần thể hiện rõ giá trị tài sản, tình trạng thế chấp và trách nhiệm giữa hai người.
Tài sản đang thế chấp còn liên quan đến quyền của bên nhận bảo đảm nên vợ chồng không nên chỉ thỏa thuận về quyền sở hữu mà bỏ qua hợp đồng tín dụng. Cách xử lý đồng bộ giúp hạn chế tình trạng một người nhận tài sản nhưng nghĩa vụ với ngân hàng vẫn chưa được làm rõ.
Khoản vay mua ô tô còn đang thế chấp tại ngân hàng
Ô tô mua bằng vốn vay có thể vừa là tài sản chung vừa là tài sản bảo đảm cho khoản tín dụng. Nếu một người nhận xe sau ly hôn, đơn nên thể hiện phương án xử lý khoản vay còn lại và sự thống nhất về giá trị quyền lợi của người kia.
Việc chuyển quyền sở hữu hoặc thay đổi thông tin liên quan đến tài sản bảo đảm có thể phải tuân theo các điều kiện của giao dịch bảo đảm. Do đó, phương án trong đơn cần có tính khả thi chứ không chỉ thể hiện mong muốn phân chia tài sản giữa hai vợ chồng.
Nợ phát sinh từ hoạt động kinh doanh bằng tài sản chung
Khoản vay phục vụ cơ sở kinh doanh chung thường gắn với dòng tiền, tài sản và nghĩa vụ tài chính phức tạp hơn khoản vay sinh hoạt. Hai bên cần xác định rõ khoản tiền được sử dụng vào hoạt động nào và ai là người tiếp tục kinh doanh sau ly hôn.
Nếu một bên tiếp nhận toàn bộ hoạt động kinh doanh và tài sản liên quan, việc người này đảm nhận nghĩa vụ tương ứng có thể được đưa vào thỏa thuận. Tuy nhiên, vẫn cần xem xét quyền của ngân hàng, đối tác và chủ nợ khác để bảo đảm phương án không xung đột với những nghĩa vụ đã phát sinh.
Cách ghép phương án chia tài sản với phương án trả nợ
Thay vì viết phần tài sản và phần nợ như hai vấn đề hoàn toàn độc lập, những khoản có liên hệ trực tiếp nên được mô tả theo cùng một logic. Chẳng hạn, người nhận căn nhà đang thế chấp sẽ chịu trách nhiệm nội bộ đối với khoản vay mua nhà theo tỷ lệ mà hai bên thống nhất.
Cách trình bày liên kết giúp thể hiện lý do vì sao mỗi bên nhận một phần tài sản hoặc nghĩa vụ nhất định. Đây cũng là cách giảm nguy cơ thỏa thuận mất cân đối do tài sản được giao cho một người nhưng khoản nợ tạo ra tài sản lại bị tách sang người khác mà không có giải thích rõ ràng.
Chủ nợ có cần xuất hiện trong hồ sơ ly hôn thuận tình không?
Khi quyền lợi của chủ nợ có thể bị ảnh hưởng bởi thỏa thuận ly hôn
Quyền lợi của chủ nợ cần được lưu ý khi phương án mà vợ chồng đề nghị có khả năng tác động trực tiếp đến khả năng thu hồi khoản vay hoặc tài sản bảo đảm. Ví dụ, hai bên phân chia một tài sản đang thế chấp hoặc thỏa thuận một người không còn chịu trách nhiệm đối với khoản vay chung.
Trong những tình huống như vậy, không nên xem chủ nợ như một chủ thể hoàn toàn không liên quan chỉ vì họ không phải là vợ hoặc chồng. Quyền tài sản của người thứ ba là yếu tố cần được tôn trọng khi xem xét thỏa thuận ly hôn.
Trường hợp cần cung cấp thông tin đầy đủ về người cho vay
Khi yêu cầu Tòa án xem xét khoản nợ, thông tin về người cho vay nên đủ để xác định chính xác chủ thể có quyền. Với cá nhân, dữ liệu cần phù hợp với giấy vay hoặc chứng từ; với tổ chức, nên sử dụng tên pháp lý thể hiện trên hợp đồng.
Việc ghi đúng chủ nợ giúp tránh trường hợp nhầm người hoặc nhầm khoản vay. Nếu chủ nợ đã thay đổi thông tin hoặc quyền yêu cầu đã được chuyển giao, cần kiểm tra tài liệu mới nhất trước khi hoàn thiện hồ sơ.
Khi nào Tòa án có thể cần làm rõ ý kiến của người có quyền lợi liên quan?
Nếu việc công nhận thỏa thuận của vợ chồng có thể ảnh hưởng trực tiếp đến quyền tài sản của một chủ thể khác, vấn đề về người có quyền lợi, nghĩa vụ liên quan có thể được đặt ra tùy theo nội dung vụ việc. Mức độ cần thiết phụ thuộc vào yêu cầu cụ thể và chứng cứ có trong hồ sơ.
Vì vậy, vợ chồng không nên cố gắng loại bỏ thông tin chủ nợ chỉ để hồ sơ trông đơn giản hơn. Việc trình bày trung thực từ đầu giúp Tòa án xác định đúng phạm vi giải quyết và giảm nguy cơ phát sinh vấn đề sau khi quyết định đã được ban hành.
Vì sao không nên cố tình bỏ sót khoản nợ đã biết?
Bỏ sót khoản nợ có thể khiến thỏa thuận ly hôn không phản ánh đúng tình trạng tài sản của hai bên. Sau ly hôn, chủ nợ vẫn có thể thực hiện quyền của mình theo căn cứ hợp pháp, dẫn đến tranh chấp mới giữa vợ chồng về trách nhiệm thanh toán.
Nếu hai bên không đề nghị giải quyết một khoản nợ trong cùng hồ sơ, cũng nên hiểu rõ hệ quả pháp lý thay vì coi khoản nợ tự động biến mất. Việc ly hôn không phải là căn cứ để xóa bỏ nghĩa vụ tài sản đã phát sinh hợp pháp với người thứ ba.
Bộ chứng cứ nên đi cùng mẫu đơn ly hôn thuận tình có nợ chung
Hợp đồng tín dụng và giấy nhận nợ giúp chứng minh điều gì?
Hợp đồng tín dụng hoặc giấy nhận nợ thường cho biết chủ thể vay, số tiền, thời hạn, lãi suất và các điều kiện quan trọng khác. Đây là căn cứ giúp đối chiếu những gì vợ chồng trình bày trong đơn với giao dịch đã được xác lập.
Nếu hợp đồng có nhiều phụ lục hoặc đã được điều chỉnh, nên kiểm tra phiên bản còn hiệu lực và các tài liệu bổ sung. Sử dụng dữ liệu cũ có thể khiến số dư hoặc điều kiện nghĩa vụ trong đơn không còn phù hợp với tình trạng thực tế.
Sao kê giải ngân và lịch sử thanh toán có giá trị ra sao?
Sao kê có thể hỗ trợ làm rõ thời điểm tiền được giải ngân, tài khoản nhận tiền và các khoản thanh toán đã được thực hiện. Đây là nguồn thông tin hữu ích khi vợ chồng cần xác định dư nợ hoặc chứng minh tiền vay đã được sử dụng trong một giao dịch cụ thể.
Lịch sử thanh toán cũng giúp hạn chế tranh luận về việc ai đã trả khoản vay trong thời kỳ hôn nhân. Tuy nhiên, việc một người trực tiếp chuyển tiền cho ngân hàng chưa chắc đồng nghĩa toàn bộ nghĩa vụ là của riêng người đó, bởi còn phải xem nguồn tiền và bản chất nghĩa vụ.
Giấy vay tiền, biên nhận và tin nhắn xác nhận khoản vay
Với khoản vay cá nhân, chứng cứ thường không tập trung trong một hợp đồng chuẩn như khoản vay ngân hàng. Giấy viết tay, biên nhận, tin nhắn, email hoặc chuyển khoản có thể trở thành những dữ liệu giúp xác định giao dịch đã xảy ra.
Khi sử dụng các tài liệu này, thông tin trong đơn nên thống nhất với nội dung thực tế của chứng cứ. Vợ chồng không nên diễn giải một tin nhắn theo nghĩa tuyệt đối nếu nội dung của nó còn mơ hồ hoặc không đủ để chứng minh toàn bộ khoản vay.
Chứng cứ chứng minh mục đích sử dụng tiền vay trong gia đình
Nếu khoản vay chỉ do một người đứng tên, chứng cứ về mục đích sử dụng tiền có thể đặc biệt quan trọng. Hóa đơn, chuyển khoản mua tài sản, chi phí sinh hoạt hoặc các tài liệu liên quan đến hoạt động chung có thể giúp làm rõ khoản tiền thực tế đã phục vụ gia đình như thế nào.
Việc chứng minh mục đích sử dụng không nhất thiết phải bằng một tài liệu duy nhất. Nhiều dữ liệu có thể được đối chiếu với nhau để tạo thành bức tranh đầy đủ hơn về nguồn tiền và cách sử dụng trong thời kỳ hôn nhân.
Những cách ghi nợ chung dễ khiến hồ sơ phải giải trình thêm
Chỉ ghi “hai bên có nợ chung” nhưng không xác định số tiền
Cách viết này không cho biết nghĩa vụ đang tồn tại với ai, giá trị bao nhiêu hoặc hai bên muốn giải quyết như thế nào. Khi phần nợ là một nội dung được đề nghị Tòa án xem xét, việc thiếu những dữ kiện cơ bản có thể khiến hồ sơ cần được bổ sung.
Nội dung nên cụ thể ở mức đủ để nhận diện từng nghĩa vụ mà không cần biến đơn ly hôn thành bản sao của hợp đồng vay. Một đoạn ngắn nhưng có chủ nợ, số tiền, căn cứ và phương án xử lý sẽ hiệu quả hơn một câu khái quát.
Không ghi rõ chủ nợ và căn cứ phát sinh khoản vay
Một con số nợ không gắn với chủ nợ rất khó kiểm chứng. Điều này càng phức tạp khi vợ chồng có nhiều khoản vay hoặc vay nhiều lần từ cùng một người trong khoảng thời gian dài.
Ghi căn cứ phát sinh giúp xác định khoản nợ đang được đề cập chính xác là nghĩa vụ nào. Nếu không có hợp đồng, có thể sử dụng thông tin về thời điểm vay hoặc chứng từ chuyển tiền để mô tả giao dịch một cách trung thực.
Số dư nợ trong đơn khác với chứng từ ngân hàng
Sự khác biệt có thể xuất phát từ việc đơn được soạn trước nhưng hồ sơ được nộp sau một thời gian, trong khi vợ chồng vẫn tiếp tục trả góp. Đây là lý do nên ghi rõ mốc thời gian của số dư hoặc cập nhật dữ liệu trước khi ký đơn.
Nếu đã phát hiện chênh lệch, không nên giữ nguyên số liệu cũ chỉ vì đơn đã soạn xong. Việc điều chỉnh để đồng bộ với tài liệu mới nhất sẽ giúp hồ sơ rõ ràng hơn và giảm nhu cầu giải trình về sau.
Thỏa thuận thanh toán nhưng không xác định trách nhiệm của từng bên
Câu “hai bên tự thỏa thuận trả nợ” chưa thể hiện được nội dung thỏa thuận thực tế nếu vợ chồng đang đề nghị Tòa án công nhận phương án cụ thể. Cần xác định mỗi bên thực hiện nghĩa vụ nào hoặc trách nhiệm được phân chia theo nguyên tắc nào.
Nếu hai bên chưa đạt được thống nhất thực sự, cũng không nên sử dụng câu chữ như thể đã giải quyết xong vấn đề. Tính tự nguyện và sự thống nhất cần phản ánh đúng tình trạng thực tế của vợ chồng tại thời điểm yêu cầu.
Checklist rà soát mẫu đơn trước khi hai vợ chồng cùng ký
Kiểm tra số tiền nợ theo mốc thời gian gần ngày nộp hồ sơ
Trước khi ký, nên đối chiếu lại dư nợ với thông báo, sao kê hoặc chứng từ gần nhất. Một khoản vay dài hạn có thể thay đổi dư nợ mỗi tháng, vì vậy sử dụng số liệu quá cũ dễ khiến đơn không còn phản ánh đúng tình trạng nghĩa vụ.
Nếu số tiền thay đổi liên tục, có thể ghi mốc xác định dư nợ để người đọc hiểu con số được tính đến ngày nào. Điều này đặc biệt hữu ích khi vẫn có khoản thanh toán phát sinh trong quá trình giải quyết ly hôn.
Đối chiếu thông tin chủ nợ với hợp đồng hoặc giấy vay
Tên, thông tin nhận diện và tư cách chủ nợ nên được kiểm tra trực tiếp từ tài liệu gốc. Không nên ghi theo trí nhớ, đặc biệt với tên pháp lý của ngân hàng, công ty tài chính hoặc tổ chức khác.
Đối với người cho vay là cá nhân, nếu giấy vay thể hiện họ tên hoặc thông tin khác với cách thường gọi, nên sử dụng dữ liệu phù hợp với chứng cứ. Sự thống nhất này giúp hạn chế việc phải xác minh chủ thể sau khi hồ sơ được nộp.
Kiểm tra phương án trả nợ có thống nhất với phần chia tài sản
Nếu một người nhận tài sản được hình thành từ vốn vay nhưng khoản nợ lại được giao cho người còn lại, hai bên cần xem lại liệu đó có thực sự là ý chí của mình hay chỉ là lỗi khi soạn đơn. Tài sản và nghĩa vụ liên quan nên được kiểm tra đồng thời.
Việc rà soát này cũng giúp phát hiện các khoản nợ đã được tính vào giá trị tài sản nhưng lại tiếp tục được chia lần thứ hai ở phần nghĩa vụ. Một cấu trúc nhất quán giúp thỏa thuận dễ hiểu và hạn chế tranh chấp sau ly hôn.
Đọc lại toàn bộ thỏa thuận để tránh câu chữ tạo ra hai cách hiểu
Trước khi ký, mỗi người nên đọc toàn bộ phần nghĩa vụ theo cách độc lập và tự giải thích lại mình sẽ phải thực hiện điều gì. Nếu hai người hiểu cùng một câu theo hai hướng khác nhau, câu đó cần được viết lại rõ hơn.
Những thuật ngữ như “tự chịu”, “chia đôi”, “tự giải quyết” hoặc “không liên quan” có thể rất dễ gây tranh luận nếu không gắn với khoản nợ cụ thể. Thỏa thuận càng chi tiết về đối tượng và phạm vi thì khả năng thực hiện càng cao.
Sau khi nộp đơn, khoản nợ chung được xử lý theo hướng nào?
Tòa án xem xét sự tự nguyện trong thỏa thuận của hai vợ chồng
Đối với thuận tình ly hôn, sự tự nguyện của hai bên là yếu tố cốt lõi. Thỏa thuận về nghĩa vụ tài sản không chỉ cần có chữ ký mà còn cần phản ánh đúng ý chí của vợ chồng, không phải kết quả của việc ép buộc hoặc che giấu thông tin quan trọng.
Nếu phương án liên quan đến quyền của người khác, việc xem xét không chỉ dừng ở việc hai vợ chồng đều đồng ý. Thỏa thuận còn phải được đặt trong mối quan hệ với quyền và lợi ích hợp pháp của những chủ thể có liên quan.
Trường hợp cần bổ sung chứng cứ về khoản vay hoặc nghĩa vụ thanh toán
Khi thông tin trong đơn chưa đủ để xác định nguồn gốc hoặc tình trạng khoản nợ, các bên có thể cần cung cấp thêm hợp đồng, chứng từ hoặc tài liệu liên quan. Điều này thường xảy ra khi số tiền lớn, có nhiều lần vay hoặc nội dung của hai nguồn tài liệu chưa thống nhất.
Chuẩn bị hồ sơ đầy đủ từ đầu sẽ giúp hạn chế việc phải tìm lại chứng cứ sau này. Đặc biệt với khoản vay cũ, giấy tờ có thể đã thất lạc nên vợ chồng nên kiểm tra và sao lưu những tài liệu quan trọng trước khi nộp hồ sơ.
Điều gì xảy ra nếu hai bên thay đổi thỏa thuận về nợ trong quá trình giải quyết?
Trong quá trình giải quyết, hoàn cảnh tài chính hoặc quan điểm của hai bên có thể thay đổi. Nếu cả hai cùng thống nhất một phương án mới, nội dung cần được thể hiện rõ để cơ quan giải quyết có căn cứ xác định ý chí cuối cùng của các bên.
Nếu chỉ một bên thay đổi quan điểm và không còn đồng thuận về phương án nghĩa vụ, tính chất thuận tình đối với vấn đề này cần được xem xét lại. Vì vậy, trước khi nộp đơn, hai bên nên lựa chọn phương án có khả năng thực hiện thực tế thay vì thỏa thuận chỉ để hoàn thiện hồ sơ.
Khi khoản nợ phát sinh tranh chấp làm hồ sơ không còn đơn giản như ban đầu
Khoản nợ có thể trở thành điểm tranh chấp khi hai bên bất đồng về nguồn gốc, số tiền, mục đích sử dụng hoặc trách nhiệm thanh toán. Khi đó, việc giải quyết có thể cần nhiều chứng cứ và xác minh hơn so với hồ sơ mà cả hai đã thống nhất đầy đủ.
Đây là lý do mẫu đơn ly hôn thuận tình có nợ chung không nên được soạn theo một mẫu cố định cho mọi trường hợp. Mỗi khoản vay cần được kiểm tra dựa trên chứng từ và tình trạng thực tế để xác định cách trình bày phù hợp.
Câu hỏi thực tế về mẫu đơn ly hôn thuận tình có nợ chung
Có nợ ngân hàng chưa trả hết có được thuận tình ly hôn không?
Việc khoản vay ngân hàng chưa được trả hết không tự động ngăn cản vợ chồng thực hiện thủ tục thuận tình ly hôn. Điều cần quan tâm là hai bên có tự nguyện ly hôn và đã xác định rõ cách xử lý những vấn đề liên quan đến nghĩa vụ tài sản hay chưa.
Nếu khoản vay gắn với tài sản thế chấp hoặc cả hai cùng đứng tên, hồ sơ cần được chuẩn bị kỹ hơn. Hai bên nên đối chiếu hợp đồng tín dụng trước khi ghi phương án trả nợ để tránh thỏa thuận nội bộ mâu thuẫn với nghĩa vụ đối với ngân hàng.
Một người đứng tên vay thì người còn lại có phải trả sau ly hôn không?
Không thể chỉ nhìn vào tên người đứng trên hợp đồng để đưa ra kết luận cho mọi trường hợp. Cần xem giao dịch do ai xác lập, mục đích vay, tiền được sử dụng vào đâu và khoản nghĩa vụ có thuộc các trường hợp nghĩa vụ chung của vợ chồng theo pháp luật hay không.
Nếu khoản vay thực sự phục vụ nhu cầu chung hoặc thuộc trường hợp nghĩa vụ chung, việc chỉ một người ký có thể chưa đủ để loại trừ trách nhiệm của người còn lại. Ngược lại, khoản vay hoàn toàn riêng biệt cũng cần được đánh giá dựa trên chứng cứ thay vì mặc nhiên chia đôi.
Không muốn giải quyết khoản nợ cùng lúc với ly hôn có được không?
Trong thực tế, việc có đưa toàn bộ vấn đề tài sản và nghĩa vụ vào cùng yêu cầu hay không phụ thuộc vào phạm vi yêu cầu và tình trạng thỏa thuận của các bên. Tuy nhiên, nếu khoản nợ liên quan trực tiếp đến tài sản đang được phân chia, việc tách riêng có thể làm phương án ly hôn trở nên khó hiểu hoặc khó thực hiện.
Hai bên cần đặc biệt lưu ý rằng không đề nghị giải quyết khoản nợ trong hồ sơ ly hôn không đồng nghĩa nghĩa vụ đã chấm dứt. Quyền và nghĩa vụ đối với chủ nợ vẫn phải được xem xét theo giao dịch và quy định pháp luật có liên quan.
Sau khi ly hôn chủ nợ vẫn yêu cầu cả hai trả tiền thì xử lý thế nào?
Trước hết cần kiểm tra hợp đồng vay, quyết định hoặc thỏa thuận ly hôn và căn cứ xác định nghĩa vụ chung. Nếu chủ nợ có quyền yêu cầu cả hai theo quan hệ nghĩa vụ đã được xác lập, việc vợ chồng từng thỏa thuận nội bộ một người trả nợ chưa chắc làm mất quyền yêu cầu của chủ nợ.
Trong trường hợp một người phải thực hiện nghĩa vụ vượt quá phần trách nhiệm mà hai bên đã thỏa thuận với nhau, vấn đề quyền yêu cầu đối với người còn lại cần được xem xét trên cơ sở nội dung thỏa thuận và quy định pháp luật cụ thể. Vì vậy, ngay từ khi viết mẫu đơn ly hôn thuận tình có nợ chung, hai bên nên xác định rõ cả quan hệ nội bộ lẫn quyền của chủ nợ để giảm nguy cơ tranh chấp về sau.
mẫu đơn ly hôn thuận tình có nợ chung nên được soạn theo hướng đầy đủ, rõ ràng và phản ánh đúng tình trạng nghĩa vụ tài chính của vợ chồng tại thời điểm yêu cầu Tòa án giải quyết. Trước khi ký đơn, hai bên cần kiểm tra kỹ hợp đồng vay, giấy nhận nợ, sao kê thanh toán, thông tin chủ nợ và số dư nghĩa vụ còn lại để tránh kê khai thiếu hoặc không chính xác.


